Кейнсіанська функція споживання та функція заощадження
Теорія споживання Дж.М.Кейнса побудована на трьох моментах.
Перше. З ростом доходу люди збільшують своє споживання, але не в тій мірі, у якій росте дохід. Конкретне значення граничної схильності до споживання (МРС), тобто частки приросту доходу, яка спрямовується на приріст споживання, може скласти від нуля до 100%.
Взаємозв’язок між доходом і споживанням дає можливість впливати на економіку, використовуючи мультиплікатори державних витрат і податків.Друге. Середня схильність до споживання, яка розраховується як відношення споживання до доходу і показує, яка частина доходу споживається, зменшується в міру росту доходу. Тобто, люди з більш високим рівнем доходу зберігають велику частку доходу.
Третє. Основним фактором, що визначає розмір споживання, є дохід, а процентна ставка не має істотного значення.
Взаємозв'язок між споживанням і доходом виражає функція споживання
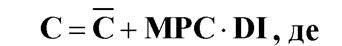

- - автономне споживання (не залежить від доходу);
MPC - гранична схильність до споживання;
DI - наявний дохід.
Залежність споживання і планованих витрат від рівня доходів є прямою: обсяг споживання збільшується зі зростанням доходів. Графічна інтерпретація функціональної залежності доходів і споживання виглядає в такий спосіб:
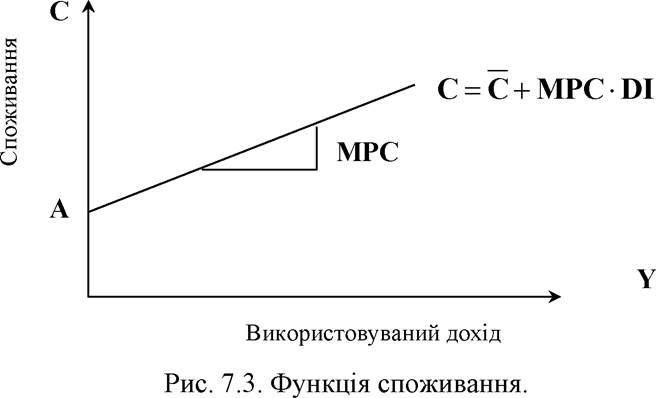
Споживання тим більше, чим більше розмір доходу, що проявляється у висхідному характері кривої С = C(Y). А ≠ 0, тому що при нульовому доході здійснюється споживання за рахунок запасів чи позикових коштів, оскільки люди не можуть підтримувати своє існування без споживання.
Очевидно, що найчастіше споживається не весь дохід. Частка доходу, (у процентному виразі), що використовується на споживання, відбивається показником середньої схильності до споживання:
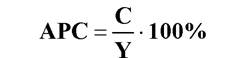
Оскільки витрати на споживання є вагомою складовою сукупного попиту, істотним для макроекономічного аналізу питанням є не тільки абсолютний розмір споживання, але і зміни його обсягу, що викликаються змінами в доході.
Частка приросту доходу, що направляється на приріст споживання, відбивається показником граничної схильності до споживання: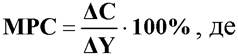
ΔC - зміна витрат на споживання;
ΔY - зміна доходу.
Очевидно, що гранична схильність до споживання може набувати значення від 0 до 100%, тобто приріст доходу може або взагалі не використовуватися на поточне споживання (МРС =0), або споживатися цілком (МРС = 100%).
Іншими словами, гранична схильність до споживання відбиває реакцію споживання на приріст доходу і, таким чином, від неї залежить кут нахилу кривої функції споживання на графіку (див. рис. 7.3).
Неспожита частина доходу використовується на заощадження. Заощадження - це використовуваний дохід за вилученням споживання: S=Y-C. Таким чином, розмір заощадження залежить від величини використовуваного доходу і пропорції його розподілу на споживану й заощаджену частини.
Заощадження домогосподарств утворюють особисті заощадження. Заощадження підприємств та домогосподарств разом утворюють валові приватні заощадження. Валові національні заощадження складаються з державних заощаджень та валових приватних заощаджень. Чисті приватні заощадження розраховуються відніманням амортизації від валових національних заощаджень. У зв’язку з тим що заощадження є джерелом для інвестицій. важливою характеристикою потенціалу росту економіки слугує показник рівня національних заощаджень, який розраховують як співвідношення валових або чистих заощаджень до ВВП.
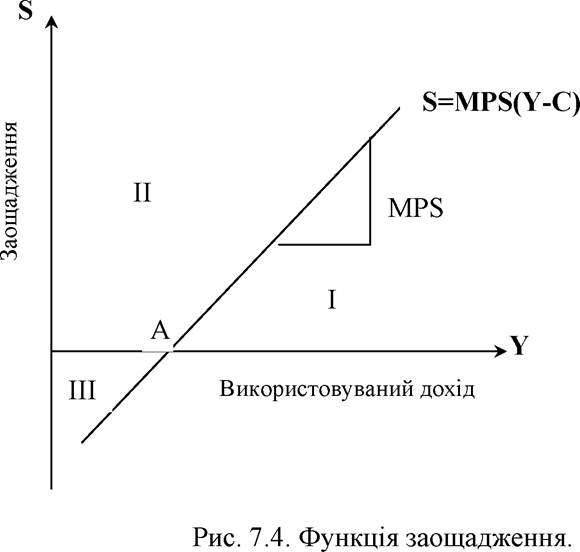
Пряма функціональна залежність між доходом і заощадженням може бути представлена графічно (див. рис. 7.4).
Заощадження збільшуються з ростом доходу. Точка А показує рівень граничного доходу (порогового доходу): при такому рівні весь дохід споживається, а заощадження дорівнюють нулю. Якщо дохід нижче граничного рівня, крива функції заощаджень іде у від’ємну область. Це означає, що настільки низький дохід не тільки не дозволяє зберігати частину поточного доходу, але відбувається скорочення заощаджень попередніх періодів або запозичення для підтримки споживання на визначеному рівні.
На графіку можна виділити три зони:
I - заощадження;
II - споживання;
III - «проїдання запасів».
Частка доходу (в процентному вираженні), що використовується для здійснення заощаджень відбивається показником середньої схильності до заощадження (APS):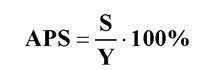
Оскільки весь дохід або споживається, або зберігається, можна стверджувати, що:
APC + APS = 100%
Для економічної теорії й економічної політики дуже важливими є питання про те, що відбувається з заощадженнями при збільшенні доходу.
Частка приросту доходу, що спрямовується на приріст заощаджень, називається граничною схильністю до заощадження (МІ^):
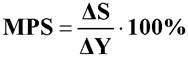
де:
ΔS - зміни в заощадженнях; ΔY - зміни в доходах.
Очевидно, що конкретне значення MPS може знаходиться в діапазоні між 0 і 100%, тобто весь приріст доходу або використовується на приріст споживання (MPS = 0), або на приріст заощадження (MPS = 100%). Чим більшим є значення MPS, тим більшим буде кут нахилу кривої на графіку функції заощаджень (див. рис. 7.4).
Якщо весь приріст доходу направляється на приріст споживання і заощадження, то та частина зміни доходу, що не використовується для приросту споживання, направляється на приріст заощаджень, звідси випливає:
MPC+MPS=100%
Серед економістів немає єдності в оцінці взаємозв'язку між приростом доходу і динамікою граничної схильності до споживання і заощадження. Кейнсіанська модель припускає, що з ростом доходу росте гранична схильність до заощадження MPS («люди схильні до заощадження») і відповідно скорочується гранична схильність до споживання МРС, що пояснює причини виникнення дефіциту попиту і спадів виробництва. Дослідження емпіричних даних, що проводилося, після Другої Світової війни показали, що в довгостроковому періоді значення МРС і MPS досить постійні.
У значній мірі це визначається тією обставиною, що на споживання і заощадження впливає велика кількість факторів, не пов'язаних з доходом.Таким чином, величина використовуваного доходу є основним чинником, що визначає величину споживання і заощадження. Вплив цього фактора виявляється в переміщенні конкретних точок уздовж кривих на графіках функцій споживання і заощадження.
Однак на споживання і заощадження впливають й інші фактори, що не залежать від величини доходу. Їхній вплив приведе до збільшення чи зменшення споживання та заощадження при незмінному доході, і виявляється в зсуві кривих на графіках функцій споживання і заощадження, який відбиває зміни в споживанні і заощадженні (див. рис. 7.5).
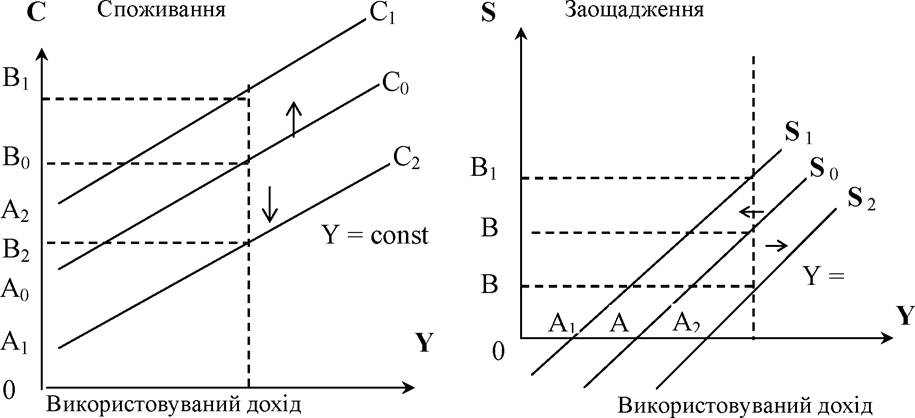
Рис. 7.5. Зрушення графіків споживання і заощадження.
Із взаємозв'язку між споживанням і заощадженням, що витікає з формули Y=C+S, можна зробити висновок, що не пов’язані з доходом фактори споживання і заощадження взаємозалежні.
Можна сказати, що в основному фактори споживання і заощадження дзеркально протилежні (так само, як і графіки функції споживання і заощадження: див. рис. 7.3 і рис. 7.4).
Розподіл поточного доходу на споживання і заощадження залежить від величини накопиченого майна (чи багатства). До багатства можна віднести: 1) нерухомість і товари тривалого споживання; 2) гроші на рахунках і наявні; 3) фінансові активи: державні і приватні облігації, акції, нагромадження в страхових і пенсійних фондах тощо. Зміна розміру багатства може відбуватися або в реальному вираженні, або номінально. Зазвичай, ці зміни відбуваються поступово і за рахунок їхнього впливу крива споживання зміщується незначно. Однак у результаті різкого знецінювання багатства можливе помітне зниження споживання. Так склалося в Україні на початку 90-х років, коли внески в банках знецінилися через їх заморожування в сполученні з гіперінфляцією і переходом в розряд державного боргу.
У країнах з розвинутою ринковою економікою аналогічні наслідки мали періодичні кризи на фондових біржах іпотечні кризи тощо. У будь-якому випадку зменшення накопиченого багатства знижує схильність до споживання і збільшує заощадження для відновлення втрат (зрозуміло, за умови, що рівень доходу вище граничного рівня).Оцінка доходу в довгостроковому періоді пов'язана з очікуваннями. Якщо споживачі очікують стабільного розвитку економіки, збереження зайнятості і підвищення доходів, вони будуть збільшувати споживання. Так само позначиться очікування росту цін і виникнення дефіцитів товарів: споживання росте в поточному періоді через прагнення зробити запаси і знизити негативний вплив інфляції на добробут. Якщо ж очікується зниження ділової активності, доходів, рівня зайнятості, це приведе до стискання споживання і, відповідно, збільшення частини поточного доходу, що заощаджуються, для підтримки стабільного рівня споживання в майбутньому.
Ажіотажний попит, що збільшує розміри споживання в більш-менш тривалих періодах може виникати й у зв'язку з позаекономічними очікуваннями. Так, наприклад, наприкінці 1999 р. у розвинутих країнах відзначався сплеск споживчих витрат, пов'язаний із закупівлею товарів, що забезпечують виживання, в зв'язку з очікуванням катастрофи через комп’ютерну «проблему 2000». Або ж у 2012р. відзначалось деяке пожвавлення попиту у зв’язку з очікуванням «кінця світу» за календарем майя.
Рівень цін здійснює настільки потужний вплив на споживання і заощадження, що може розглядатися як їхній самостійний фактор. Наслідком інфляції може бути зростання граничної схильності до заощадження для відновлення рівня знецінених активів або неможливість здійснити заплановані покупки. Однією з форм деформації економіки й економічної поведінки під впливом інфляційного росту цін є своєрідний реверс споживання: придбання населенням ряду груп споживчих товарів (коштовності, твори мистецтва, нерухомість і т.п.) стає своєрідною формою заощаджень.
Істотним фактором, що впливає на споживання і заощадження є податки і відрахування на соціальне страхування.
Підвищення податків і відрахувань у фонди соціального страхування скорочує і споживання, і заощадження, що відбивається відповідним зсувом кривих на графіках:На споживання і заощадження впливає заборгованість споживачів. Відволікання частини поточних доходів на погашення боргів попередніх періодів знижує і споживання, і заощадження в поточному періоді.
На практиці заощадники можуть вибирати різні активи для розміщення своїх заощаджень теоретичні аспекти вибору активів отримали назву «теорія вибору портфеля» Вибір заощадниками активів має велике практичне значення для різних аспектів стабільного функціонування економіки в цілому і банківської системи зокрема. Активи - це будь-яка власність домогосподарств: нерухоме майно (будівлі, земля), сільськогосподарське приладдя, промислове устаткування, фінансові активи (готівкові гроші, гроші на банківських рахунках, цінні папери ), коштовності, витвори мистецтва. Основними факторами, що впливають на вибір заощадниками активів,є : ліквідність, ризик щодо активу і доходу, ступінь оптимістичності очікувань щодо стану економіки і результатів політики уряду, величина доходу, величина заощаджень, зміни у майні. Зі зростанням майна попит на різні види активів зростає нерівномірно. Співвідношення відсоткової зміни попиту на актив до відсоткової зміни майна визначає показник еластичності попиту на актив за майном. Якщо еластичність попиту на якийсь актив більше одиниці, - це актив вищої цінності. Якщо ж еластичність попиту на актив менше одиниці, то це актив нижчої цінності. Для зниження ризиків втрати як активів так і доходу застосовується диверсифікація активів, тобто розміщення заощаджень у різних їх видах, адже ціни на різні види активів змінюються нерівномірно і у різних напрямках.
У різних країнах економічні суб’єкти надають перевагу різним видам активів. Так,у країнах із розвинутою ринковою економікою активом вищої цінності є акції, а активом нижчої цінності є готівкові гроші. Українські ж пересічні зощадники надають перевагу іноземній валюті та грошовим активам. Це пояснюється як очікуваннями домогосподарств так і величиною їх заощаджень та розвитком інших інструментів заощаджень. У світовій практиці часто активом з найвищою доходністю є витвори мистецтва.
7.4