3.1. Эволюция российской автомобильной промышленности и ее современные характеристики
Автомобилестроение в нашей стране прошло большой путь. Первый российский автомобиль с двигателем внутреннего сгорания был показан публике на выставке в Нижнем Новгороде в 1896 г.
Е.А.Яковлевым и П.А.Фрезе, причем, несмотря на некоторую внешнюю схожесть с машиной Бенца, это была оригинальная авторская разработка.[109] Однако автомобиль не вызвал интереса со стороны государства.С конца ХІХ в. в России стали выходить книги по организации автомобильных перевозок.[110]
Стоить отметить такие предприятия - первопроходцы российского автопрома, как РБВЗ, на котором в 1909 г. был произведен первый автомобиль «24/30» и РАЗИПП, где в 1911 г. был выпущен автомобиль «Пузырев -28-35», но в 1914 г. предприятие было уничтожено пожаром.
В 1915-1916 гг. российским правительством на государственном уровне было принято решение о создании национальной автомобильной индустрии за счет государственного кредита, основу которой должны были составлять такие автомобильные заводы, как: «Московское автомобильное общество» (АМО), АО «В. А. Лебедев» в Ярославле, АО «Русский Рено» в Рыбинске, «Руссо-Балта» в Филях (в 1910г. производство было эвакуировано из Риги) и завод «Бекас» (RPDC) в Мытищах (оба под Москвой), АО «Аксай» в Ростове- на-Дону. Можно сказать, что это было первым фактом государственного регулирования автомобильной промышленности в истории России.
Но план не был выполнен - к 1917 г. заводы не были достроены и не выпустили ни одного автомобиля. Ближе других к завершению строительства были АМО в Москве и АО «В.А. Лебедев» в Ярославле, не считая возобновившего производство «Руссо-Балта» в Филях.[111]
После Октябрьской революции началось воссоздание отечественной автомобильной промышленности. В марте 1921 г. в решении Комиссии по восстановлению крупной промышленности было отмечено: «признать
принципиально необходимым постановку в России автомобилестроения в массовом масштабе».[112]
Считается, что первый полностью советский автомобиль «АМО-Ф-15» был произведен заводом АМО в 1924 г.
Но назвать его отечественным сложно. По сути, он представлял собой «ФИАТ 15», разработки 1912 г., производство которого было начато еще в 1916 г.В этот период (до 1930 г.) отечественное автомобилестроение производственная база выпуска машин была очень слаба и с трудом обеспечивала изготовление небольшого числа автомобилей, осуществляя мелкосерийное производство. При производстве грузовых и легковых автомобилей было характерно широкое использование ручного труда, отсутствовали специализированные станки и конвейерная сборка, не всегда гарантировалась взаимозаменяемость деталей. В 1930 г. было произведено 4226 автомобилей, из которых только 160 легковых, т.е. менее 4 %.[113]
В то же время начали создаваться научные и научно-исследовательские институты и лаборатории, так как возникла необходимость в централизации научных исследований. Так, в 1930 г. был создан Центральный институт автодорожного транспорта (ЦИАТ).
Но в преддверии VII годовщины революции было начато массовое производство грузовика при участии специалистов фирмы Daimler, фактически, уже устаревшего. Этот автомобиль производился до 1931 г., всего было собрано 6465 экземпляров.[114]
В 1931-1941 гг. в стране уже осуществлялось крупносерийное и массовое производство автомобилей на основе конвейерного их выпуска, при широком использовании специализированных станков и автоматизации производства. Технология массового производства автомобилей определила их конструкцию, которая стала отличаться простотой и рациональностью устройства, отсутствием трудоемких деталей, широким использованием штамповок и отливок.[115]
Одновременно осуществлялись реконструкция и строительство автомобильных заводов. Так, в 1931-1933 гг. предприятие АМО было реконструировано и переименованно в ЗиС, на нем выпускались грузовики по лицензии американской фирмы Autocar, а в Нижнем Новгороде в 1930-1932 гг. было построен завод НАЗ (ГАЗ), выпускавший легковые и грузовые автомобили по лицензии фирмы Ford Motor.[116]
Оба завода, построенные в ходе индустриализации, стали основой национального автомобилестроения и вместе с менее крупными предприятиями обеспечили к 1938 г.
выход СССР на 1-е место в Европе и 2-е в мире по выпуску грузовиков, опередив Англию, Францию и Германию.До Великой Отечественной войны автомобильная промышленность СССР произвела свыше 1 млн. автомобилей, значительная часть которых поступила в Красную Армию. Производство легковых автомобилей было в
основном направлено на выполнение нужд таксопарков и партийного руководства.[117]
В военные годы большая часть советских производств была эвакуирована за Урал, получила распространение сборка автомобилей из машинокомплектов, поставлявшихся по ленд-лизу. Стоит отметить, что на базе некоторых из них в дальнейшем были созданы собственные советские модели. Например, на основе конструкции универсального американского внедорожника «Виллис» был создан советский ГАЗ-64.
В 1950-1970-х гг. основной приоритет отдавался грузовым автомобилям, в частности, армейским тягачам и полноприводным грузовикам двойного назначения. В отрасли появилась специализация заводов на производстве грузовиков, предназначенных для перевозки определенных видов грузов, а с 1960-х гг. началось внедрение технических нововведении как основы повышения производительности грузовиков. Постепенно развивалось легковое автомобилестроение.
Массовая автомобилизация СССР началась со строительством в 19661970 гг. Волжского автомобильного завода (ВАЗ) в Тольятти, и годовым выпуском первоначально 660 тыс. автомобилей в год, а с 1980-х гг. - 730 тыс. легковых автомобилей марки «Жигули», которая по сути своей, являлась копией итальянского «Фиата». Активное участие в строительстве принимали итальянские коллеги из компании Фиат, и подготовка технического проекта была поручена им. По контракту на концерн Фиат возлагалось технологическое оснащение завода и обучение специалистов.[118]
Первым автомобилем стал ВАЗ-2101 «Жигули», по конструкции в основном повторявший итальянскую модель «Фиат-124», но собранный почти полностью из локализованных комплектующих. Стоит отметить, что «Фиат- 124» стал автомобилем года в Европе в 1967 г.
и был достаточно современен, несмотря на консервативность конструкции. Однако эта модель была выбранаи по политическим причинам - стремлением помочь итальянской коммунистической партии.
Интересен тот факт, что по лицензии этот автомобиль производился в таких странах как Испания, Южная Корея, Индия, Турция. Также любопытно то, что производство данной модели в самой Италии прекратилось уже в 1976 г., а производство ее «прямых потомков» в России продолжается и до настоящего времени в лице классической модели «Лада-2105» и 2107, и спрос на них сохраняется, что позволяет даже понемногу повышать на них цены.
Таким образом, в этот период произошел количественный (рост заводов и выпуска автомобилей) и качественный (появление новых моделей, использование зарубежных лицензий, внедрение современных поточных методов производства и сборки автомобилей) рост отрасли.
Характерно, что в те годы СССР не только не импортировал легковые автомобили, но и экспортировал их более чем в 90 стран мира. Советские автомобили демонстрировались на крупнейших международных автомобильных выставках, принимали участие в чемпионатах мира и Европы по автомобильному спорту.[119]
Период застоя экономического развития в СССР времен холодной войны отрицательно сказался и на автопромышленном комплексе. Не внедрялись новые технологии, не повышалось качество материалов и комплектующих. Это было обусловлено рядом факторов, основным из которых, на наш взгляд, было отсутствие конкуренции и связи между предложением и спросом: покупатель, как правило, стесненный в средствах, ждал машину несколько лет в очереди, и выбор его ограничивался лишь несколькими моделями, представленными в производственной линейке шести производителей. Практически единственное, что оставалось на выбор будущего владельца - это цвет.
В 1980-е гг. было разработано несколько новых моделей, в том числе при участии инженеров фирмы «Порше», однако принципиально ситуацию это не изменило.
Устаревший промышленный комплекс и основные фонды, отсутствие инноваций и актуальных технологий, низкое качество выпускаемых автомобилей, неразвитая отрасль по производству автокомпонентов, а также ряд других эндогенных и экзогенных факторов привели к сокращению доли отечественных брендов на внутреннем рынке.
Это было обусловлено как увеличением числа импортируемых иномарок и созданием сборочных предприятий на территории страны, так и сокращением числа национальных компаний и моделей, например таких, как ИЖ-Авто и «Волга» под влиянием процессов интернационализации.В советский период автомобильной промышленности были присущи следующие черты: ограниченный ассортимент производимой продукции; массовое производство; управляемое развитие с низкой долей импорта и отсутствие внутренней конкуренции; использование бюджетных ассигнований для финансирования развития и реструктуризации.
Кризис первой половины 1990-х гг. сильнее всего поразил машиностроение, в том числе - автомобильную промышленность, которая была подвергнута акционированию. Либерализация цен с 1 января 1992 г. привела к недостатку оборотных средств, вызвала массовую неплатежеспособность предприятий отрасли, что усилило разрушение кооперационных связей. Рост бартерной экономики, а также отсутствие устоявшейся системы налогообложения, которая в то время только начинала
120 создаваться, негативно отразились на состоянии отрасли.
120 Автомобильная промышленность - одна из крупнейших отраслей современного машиностроения, которая не может эффективно работать без производственной кооперации тысячи заводов - поставщиков. Поэтому данная отрасль в большей степени пострадала от разрыва производственно - экономических связей с бывшими республиками Советского Союза. Слабая производственная интеграция стала одной из причин отставания отечественного легкового автомобилестроения от уровня развития, достигнутого в данной отрасли в мировом масштабе. В настоящий момент российские производители стремятся 109
При этом замедление производства (1990-1993 гг.) сменилось его существенным падением (1994-1996 гг.), главная причина которого - сокращение государственного финансирования и другие макроэкономические проблемы переходного периода (табл. 18).
Таблица 18.
Производство российского автопрома в 1990-1999 гг.
| 1990 | 1991 | 1992 | 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | |
| Троллейбусы, шт. | 2308 | 2102 | 1685 | 1695 | 714 | 340 | 127 | 117 | 126 | 384 |
| Грузовики, тыс. шт. | 665 | 616 | 583 | 457 | 65,5 | 44,9 | 34,1 | 30,3 | 21,0 | 36,0 |
| Легковые, тыс. шт. | 1103 | 1030 | 963 | 956 | 798 | 835 | 856 | 986 | 840 | 954 |
| Автобусы, тыс. шт. | 51,9 | 51,6 | 48,2 | 47,9 | 50,5 | 39,8 | 38,3 | 46 | 45,7 | 50 |
| Прицепы, тыс. шт. | 213 | 175 | 74,8 | 30,5 | 6,2 | 5,1 | 2,2 | 1,7 | 2,0 | 2,0 |
| Мотоциклы и мотороллеры, тыс. шт. | 765 | 714 | 604 | 526 | 70,3 | 11,6 | 7,3 | 3,9 | 1,9 | 1,2 |
Источник: Рубец А. Д. История автомобильного транспорта России. - М.: Академия, 2004.
- С. 273.
К середине 1990-х гг. выпуск грузовых автомобилей сократился в 5,5 раз, автобусов большого класса в 10 раз, легковых автомобилей на треть. Кардинальное обновление производственных программ российских автозаводов оказалось практически невозможным из-за слабой финансовой системы и чрезмерного давления на производство расходов по социальной сфере, доставшейся автопрому со времен СССР, а также морального старения и физического износа оказавшихся избыточными производственных мощностей. В результате остановились даже заводы АЗЛК и ИЖ, выпускавшие по более чем 150 тыс. востребованных рынком недорогих легковых автомобилей.[120][121] Это отражено в табл. 11.
Как видно из анализа представленных данных, с 1997 г. наметился некоторый рост производства, однако кризис 1998 г. снова привел к резкому спаду в отрасли. Устойчивый рост производства в отрасли начался только в 2002 г. (рис. 11).
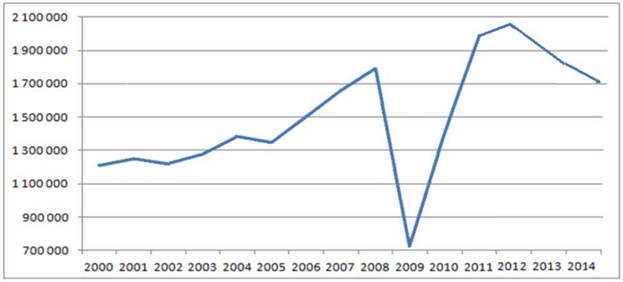
Рис. 11. Производство автомобилей в России в 2000-2014 гг.
Источник: составлено автором по составлено по данным Приложения 2 и http://www.oica.net/category/production-statistics/
И хотя за 2000-2004 гг. прирост производства в отрасли в совокупности составил 72,9%, Россию опередили такие страны, как Китай, Индия, Украина. Россия пережила спад производства (- 2,5%) в 2002 г., чего не было в Индии, Китае и на Украине. В этих странах отмечался рост автомобильного производства соответственно на 9,8%; 40,7% и 69%.
В 2008 г. Россия вышла на 2-е место в Европе по продажам автомобилей. Уровень автомобилизации за 4 года (2004-2008 гг.) по средневзвешенным значениям вырос с 167 до 226, а в Москве и Санкт-Петербурге (304 и 303) приблизился к европейскому значению.[122]
За 2009 г. российские автопроизводители, в том числе и АвтоВАЗ, сократили выпуск легковых автомобилей на 62% по сравнению с аналогичным
периодом 2008 г. - до 483,0 тыс. машин, грузовых - на 70,2%, до 70,5 тысячи штук, автобусов - на 55%, до 26,0 тыс. штук. Выпуск автомобилей иностранных брендов в 2009 г. сократился почти вдвое.
Однако в 2010-2012 гг. производство увеличилось. В 2012 г. рост производства составил 65%, и был превзойден докризисный уровень. По нашему мнению, стремительная динамика роста автомобильного рынка в 2010-2012 гг. объясняется восстановлением общеэкономических показателей, эффективными мерами государственного регулирования автомобильной отрасли, а также эффектом низкой базы.
Общие производственные мощности по выпуску автомобилей всех типов на начало 2012 г. составляли 2934,66 тыс. шт. в год против 1993,34 тыс. шт. в год на начало 2003 г., т.е. выросли более чем в 1,47 раза.123
В 2014 г. выпуск легковых автомобилей в России отечественными и иностранными компаниями сократился на 10% до 1,74 млн. машин. При этом импортеры пострадали еще значительнее - ввоз новых иномарок сократился на 24%. Наиболее сильное снижение производства показал завод концерна General Motors в Санкт-Петербурге (производит машины Opel и Chevrolet), где объемы выпуска сократились на 45%. В 2014 году завод произвел 36,7 тыс. автомобилей, а в 2013 - 67,1 тыс. автомобилей. Сильно упали объемы производства и на «Автоторе» (производит модели BMW, KIA, Opel, Chevrolet, Hyundai). По итогам 2014 г. выпуск сократился на 24% до 185,4 тысячи автомобилей. Но заводы, собирающие в России иномарки, - не единственные, кто пострадал от кризиса. Так, АвтоВАЗ в 2014 г. выпустил 386,8 тыс. автомобилей (-22% по сравнению с 2013 г.). Интересно, что при этом контрактная сборка альянса Renault-Nissan на мощностях АвтоВАЗа выросла на 85% до 133,9 тысяч автомобилей. Кроме того, сократилось производство на российских заводах Volkswagen,«ПСМА Рус» (Peugeot,
Citroen, Mitsubishi) и Derways (Brilliance, Haima, Hawtai, JAC, Lifan, Chery и Geely).[123]
При этом Россия занимает 11-е место в мире по объему автомобильной промышленности (на 2014 г.), опережая Великобританию, Францию и Чехию.
Важность автомобильной промышленности для российской экономики определяется тем, что в настоящий момент в отрасли действует около 400 предприятий и организаций, вклад автомобильной промышленности совместно с торговлей и обслуживанием автомобилей в ВВП России составляет около 1,7%[124], обеспечивая около 400 тыс. рабочих мест непосредственно в компаниях - производителях автомобилей, и около 1 млн. рабочих мест - в зависимых дилерских компаниях. Благодаря мультипликативному эффекту, автомобилестроение обеспечивает дополнительную занятость и в смежных областях: электротехнической, металлургической, химической, электронной, легкой и других, где занято около 4,5 млн. человек, при этом предприятия в большинстве своем являются градообразующими. Поэтому отрасль имеет и большую социальную значимость для страны. Немаловажен тот факт, что автопром является потребителем прогресса и инноваций фундаментальных и прикладных наук, тем самым стимулируя их развитие, а также важным источником налоговых доходов бюджета.
Мы выделяем ряд особенностей и тенденций, которые характеризуют современное состояние автомобильной промышленности России.
1. Наличие отечественных автопредприятий (ФПГ и независимых автопроризводителей), иностранных производителей, ведущих свою деятельность в России, а также производителей комплектующих. В отрасли продолжается реструктуризация, растет количество производителей автокомпонентов.
Крупнейшие российские предприятия автомобильной промышленности, производящие автомобили отечественных марок:
• АвтоВАЗ - крупнейший производитель легковых автомобилей в Восточной Европе;
• КАМАЗ - находится на 11-м месте в мире среди производителей тяжелых грузовиков;
• Группа ГАЗ: ООО «Павловский автобусный завод», ОАО «Голицынский автобусный завод», ОАО «Саранский завод автосамосвалов», ОАО «Автодизель», ООО «Ликинский автобусный завод» и другие;
• Соллерс: ОАО «Ульяновский моторный завод» - производит
автомобили УАЗ, ОАО Заволжский моторный завод - производит дизельные и бензиновые двигатели, а также СП с ведущими мировыми производителями автомобилей;
• БАЗ - Брянский Автомобильный Завод, один из ведущих производителей большегрузных колесных шасси для нефтегазового комплекса России.
В настоящее время Государственная корпорация «Ростехнологии» является участником (36,36%) созданной в 2013 г. компании «Alliance Rostec Auto B.V.», имеющей наибольшую долю (74,51%) в уставном капитале ОАО «АВТОВАЗ»; а также является участником ОАО «КАМАЗ».
Кроме общеизвестных производственных предприятий было построено 8 новых заводов, где автопроизводители реализуют проекты по созданию новых производств.
2. Рост интернационализации отрасли - одна из наиболее ярко выраженных тенденций современного российского автопрома. Развитие внешней конкуренции.
Последнее отмечают также международные структуры.[125]
В числе ключевых проектов следует отметить следующие:
• развитие производства автомобилей Volkswagen в Калужской области и контрактной сборки Volkswagen и Skoda на заводе ГАЗ в Нижнем Новгороде с объемом инвестиций в производство до 200 млн. Евро и планируемой производственной мощностью в 200-225 тыс. шт. в год.
• совместное предприятие Ford Sollers;
• СП Mazda Sollers Manufacturing Rus с объемом инвестиций 10 млрд. руб. и количеством сотрудников 3000 человек;
• расширение производства полного цикла на производственных мощностях PCMA Rus - СП концерна PSA Peugeot Citroen и Mitsubishi Motors Corporation в Калужской области.
Сегодня в России реализуется 30 проектов по производству современных автомобилей: Volkswagen, Toyota, Ford, Nissan, Renault, Citroen, Kia, Hyundai, Peugeot, Mitsubishi, Hyundai, Mazda, Skoda и пр. Автопроизводители инвестировали более 180 млрд. руб., ими создано более 25 тыс. новых рабочих мест. Объем инвестиций производителей автокомпонентов в созданные проекты составил более 30 млрд. руб.[126]
По состоянию на середину 2013 г. Минэкономразвития России в рамках нового порядка «промышленной сборки» подписало соглашения о промышленной сборке автомобилей ООО «Фольксваген групп РУС», (сборка автомобилей Фольксваген и Шкода в Калуге и в Нижнем Новгороде»); ООО «СОЛЛЕРС» - ЗАО «Форд Мотор Компани»; ОАО «АВТОВАЗ»; ОАО «Автофрамос» (РЕНО); ООО «Ниссан»; ОАО «КАМАЗ»; ООО «Мерседес- Бенц Тракс Восток»; ООО «Дженерал Моторз Авто».[127]
Кроме того, на состояние отрасли влияют макроэкономические и глобальные факторы - мировая и российская макроэкономическая динамика,
сырьевая направленность российской экономики, перспективы развития инновационного сегмента в РФ, потребительский спрос и др.
Так, например, рост цен на автомобильное топливо на внутреннем российском рынке привел к падению спроса на отечественные автомобили, которые приобретают в стране в основном менее обеспеченные граждане.[128]
3. Устойчивое финансовое состояние и рост инвестиций, развитие и модернизация производства. В этой связи растут производственные мощности, в том числе - в соответствии с обязательствами в рамках инвестиционных соглашений.
Финансовые результаты деятельности предприятий автомобильной промышленности (рис. 12) свидетельствуют о практически безубыточной хозяйственной деятельности компаний, за исключением 2009 г., на который пришелся «пик» экономического кризиса 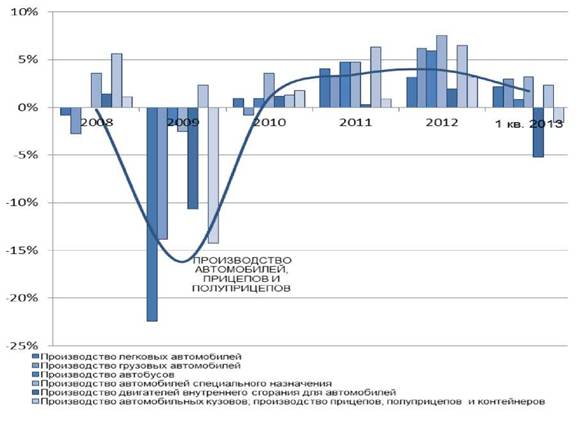
Рис. 12. Динамика рентабельности деятельности крупных и средних предприятий за период 2008 - март 2013 г.
Источник: Стратегия развития автомобильной промышленности российской федерации на период до 2020 года. - www.gov.ru
3. Наличие ряда проблем автопрома России, среди которых можно выделить следующие:
• Технологическое отставание отрасли, отсутствие целенаправленной политики стимулирования НИОКР;
• Несовершенство нормативного правового регулирования отрасли;
• Низкая конкурентоспособность российской автомобильной продукции на фоне высокой конкуренции на мировом рынке;
• Доля иномарок в парке легковых автомобилей в России растет - за 5 лет парк иномарок удвоился и превышает 18 млн. автомобилей.
Стоит отметить, что весь выпуск легковых автомобилей в РФ составляет около 15% объема производства одного из мировых лидеров отрасли- компании «General Motors».
Нам представляется, что данная ситуация обусловлена большей чувствительностью рынка легковых автомобилей, по сравнению с рынком грузовых автомашин, к таким факторам, как таможенная и налоговая политика, цены на энергоносители и не новые автомобили, представленные на вторичном рынке, общая социально-политическая ситуация в стране и другие, определяющие, в первую очередь, жизненный уровень населения страны. Значительно меньшее влияние на этот рынок имеет даже такой фактор, как инвестиционный климат, который в автомобилестроении в целом играет решающую роль.
3.2.
Еще по теме 3.1. Эволюция российской автомобильной промышленности и ее современные характеристики:
- Договор аренды (имущественного найма), его основные элементы и виды
- Лекция 24. Патентное право
- Тема 3. 2. Основные изменения в гражданском и торговом праве
- 10. Причины и итоги гражданской войны и «Реконструкции Юга». Основные тенденции развития США в 1877 - 1914 гг.
- Естественные науки и культура. Естествознание и развитие техники. Естествознание и социальная жизнь общества.
- 24. Глобальный экологический кризис (предпосылки и причины возникновения, формы проявления и пути преодоления).
- Базы данных и информационная поддержка
- § 5. Роль омбудсмена при осуществлении саморегулируемой организацией контроля за деятельностью своих членов.
- СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
- Библиографический список
- Концептуальные основы формирования моделей экономического поведения предпринимательских структур
- 2, /. Структура услуг в социальной сфере
- ВВЕДЕНИЕ
- § 1.2. Правовая определенность статики и динамики российского уголовно-процессуального права
- СПИСОК ЛИТЕРАТУРЫ
- Список литературы
- § 2. Особенности публично-правового статуса Центрального банка Российской Федерации и его роль в финансовой деятельности государства
- § 2. Аналоги хозяйственного партнерства в зарубежном законодательстве: понятие и правовая характеристика