Лекция 4. Методы оценки рисков в проектах инвестиций.
Возможны 2 вида оценок проектных рисков:
1) Качественная оценка. Заключается в определении факторов, этапов и работ, при которых он возникает, т.е. определение потенциальных областей или идентификация риска.
Эта оценка производится исходя из прошлого опыта руководителей проекта, либо исходя из экспертных оценок1 этап – риск отсутствует
2 этап – риск высокий
3 этап – и т.д. Риск определяют эксперты.
2) Количественная оценка производится с применением различных методов.
1. Метод экспертных оценок
2. Метод использования аналогов
3. Статистические методы
4. Группы аналитических методов
1. Метод экспертных оценок. Метод Делфи – заключается в опросе экспертов с помощью специально подготовленных анкет. В качестве эксперта может выступать отдельные специалисты, их группы (кафедра), организации. После получения ответов экспертов по специальным программам определяется окончательный результат экспертизы.
2. Метод использования аналогов. Исследуются риски, возникающие при реализации аналогичных проектов в прошлом с целью учета потенциальных рисков при реализации нового проекта.
3. Статистические методы. Близки к предыдущему, но другой механизм. Для применения этого метода необходимо иметь информацию о рисках прошлых аналогичных проектов.
Выделяют 5 областей риска, расположенных по уровню возрастания (увеличения потерь):
1 область – безрисковая
2 область – минимального риска
3 область – повышенного риска
4 область – критического риска
5 область – недопустимого риска (срыв проекта – самая опасная область)
Возможно и иное выделение областей.
Необходимая информация (иначе его нельзя использовать):
Риски, возникающие при реализации аналогии проектов и из распределение по областям.
| Всего случаев потерь | В т.ч. по областям риска | |||
| 2 | 3 | 4 | 5 | |
| 100/100% | 7/7% | 18/18% | 30/30% | 45/45% |
7 – случаев
7% - % от итога
Строится квадрат 100 на 100%
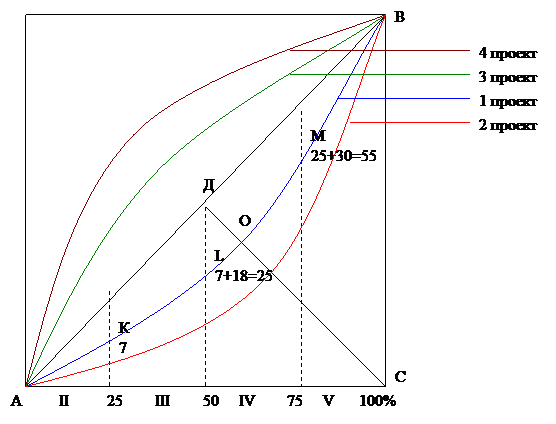 Рис.6
Нижняя сторона квадрата делится на 4 равных области.
Проводится диагональ.
Затем в каждой области рисунка кумулятивным итогом откладывается частота потерь (%) попавших в ту или иную область.
Ожидаемый уровень риска нового проекта (если руководство проекта ничего не предпринимает для его снижения) составит:
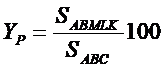
Чем большую площадь занимает фигура АВMLK, тем выше риск проекта.
Задачу можно упростить, приняв эту фигуру за треугольник: проводим полу-диагональ (∆АОВ).
=> 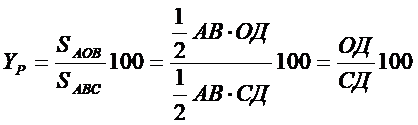
2 проект более рискованный, т.к. большинство случаев потерь попало в 4 и 5 области.
Построить кривую риска с 0 и 100% риском
4 проект менее рискованный, чем 3 проект.
4. Группы аналитических методов.
а) Метод вычисления и анализа критериев.
Сами значения критериев кроме одного не говорят об уровне риска проекта – Ток.
Этим методом риск можно определить путем сравнения:
1) ЧДД – ничего не говорит об уровне риска, но мы предполагаем, что проект с наибольшим риском генерирует больший ЧДД.
2) ВНР
∆ = ВНР – Е
| А | Б | |
| ВНР | 0,25 | 0,32 |
| Е | 0,15 | 0,10 |
| ∆ | 0,1 | 0,22 |
Проект Б менее рискованный, более устойчивый, т.к. больше запас прочности.
3) Ток. Важным ориентиром для инвестора является минимальная средняя за период и постоянная цена единицы продукции проекта.
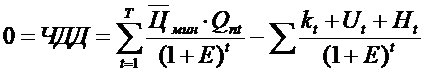
Qn – объем продаж продукта
 - минимальная средняя неизменная за период цена
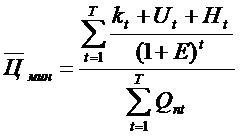
| А | Б | |
| Цпр | 300 | 800 |
 | 120 | 450 |
| ∆ = Цпр - | 180 | 350 |
350 – это значит что в проекте Б надо пройти больше до ЧДД = 0, чем в проекте А. Следовательно, проект Б менее рискованный, а проект А более рискованный.
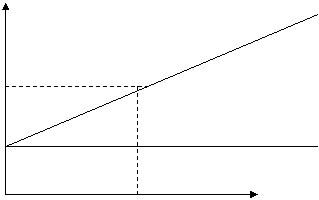
б) Построение диаграммы и в дополнение к ней графика достижения точки безубыточности.
Анализ чувствительности.

 ЧДД
цена
объем
ЭЗ
КВ
 | | |
%
80 100 120
Недостаток – только прямые линии.
1) по углу наклона к оси Х можно определить риск: чем больше угол, тем рискованнее фактор
2) с помощью графика можно определить критические изменения значения параметра обращающее ЧДД в 0 (при неизменных прочих параметрах).
 млн.руб. Выручка
 |
 общие издержки (условно-переменные)
зона убыточности
условно-постоянно
А объем производства
линия общих издержек и условно-переменных совпадают, т.к. строим не с «0», а с условно-постоянных.
А – объем, обеспечения прибыльности.
Этот же объем можно вычислить:
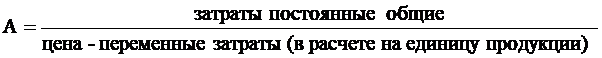
Основные недостатки чувствительности: Не учитывается связь между переменными.
Не определен возможный диапазон изменения значений переменных параметров. Не определены вероятности нахождения значений переменных параметров в возможных диапазонах.
 | | ||
А
∆700 ∆100
 100 800 объем 300 400 «0» проекта
точка производства
безубыточности
Проект Б более рискованный
в) Метод использования аппарата математической статистики
=> Математическое ожидание:
-для дискретной величины:
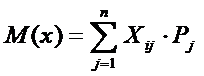
непрерывной величины:
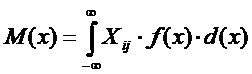
f(х) – функция плотности вероятности
=> Разброс (изменчивость).
- Дисперсия
для дискретной величины:
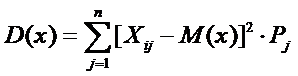
для непрерывной величины:
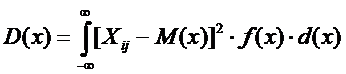
Единица измерения дисперсии получилась в квадрате (например, Т2, млн.руб.2)
И чтобы освободиться от квадрата, извлекаем корень, т.е.
- среднеквадратичное (нормальное) отклонение:
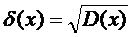
Чем больше дисперсия по сравниваемым проектам м соответственно больше среднеквадратичное отклонение, тем выше риск проекта.
Еще по теме Лекция 4. Методы оценки рисков в проектах инвестиций.:
- Лекция 4. Угрозы и риски предпринимательского проекта
- Лекция 5. Стратегии и методы менеджмента риска.
- Лекция 9. Оценка бизнеса в условиях неопределенности и риска.
- Лекция 9. Оценка бизнеса в условиях неопределенности и риска.
- Библиографический список использованных источников
- Лекция 1 Тема 1: Ведение в проектный анализ
- Лекция 7
- Лекция Учет, оценка и анализ рисков инвестиционных проектов.
- Лекция 4. Методы оценки рисков в проектах инвестиций.