Розподіл і використання прибутку.
Об`єкт розподілу - отриманий підприємством прибуток.
Етапи розподілу прибутку:
Перший етап - це розподіл балансового прибутку.
| держава | ||
| Учасники розподілу | ||
| підприємство |












|
|
|
|
|
Схема розподілу балансового прибутку і формування чистого прибутку підприємства.
Другий етап - це розподіл використання прибутку, що залишається в
розпорядженні підприємств після здійснення платежів у
бюджет.
35
 | резервний | |
 На цьому етапі можуть | розвитку витробництва | |
  створюватися за рахунок | ||
| прибутку цільові фонди: | соціальних потреб | |
| заохочення |
На обсяг прибутку, який залишається в розпорядженні підприємств впливають:
? абсолютна сума отриманного балансового прибутку;
? платежі в бюджет, здійснювані за рахунок прибутку.
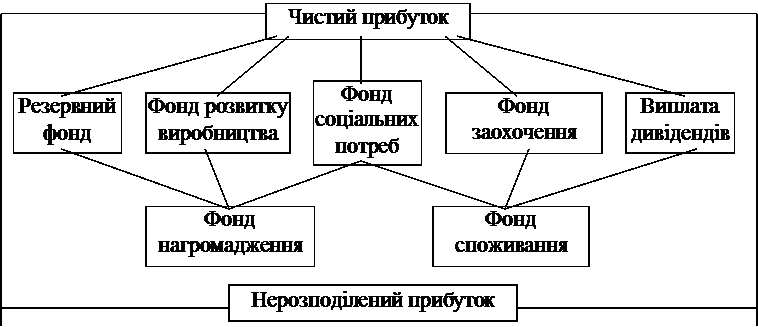
Чистий прибуток | ____ | частина прибутку, що залишається у підприємства після сплати податків і можливих штрафів (унаслідок застосування фінансових санкцій) |
 | |||
 | |||
Схема використання чистого прибутку підприємства.
36
Еще по теме Розподіл і використання прибутку.:
- 50. Процес проведення ревізії власного капіталу та забезпечення зобов'язань
- 9.2. Контроль і ревізія витрат виробництва за елементами затрат і калькуляційними статтями
- 12.1. Контроль і ревізія фінансових результатів діяльності підприємств
- 13.2. Методика складання основного акта ревізії
- Розподіл і використання прибутку.
- Поняття економічних злочинів та їх види.
- Історичний аспект виникнення і розвитку фінансів. Фінанси як економічна категорія
- Соціально-економічна сутність і функції фінансів
- Складові фінансової політики
- Національні схеми бюджетного федералізму
- За джерелами формування оборотні кошти поділяють на власні, позичені й залучені.
- Пайовий інвестиційний фонд
-
Инвестиции -
Основы финансов -
-
Биология -
Ветеринария -
География -
Деловое общение -
Журанлистика -
Информатика, вычислительная техника и управление -
История -
Конфликтология -
Криминалистика -
Литературоведение -
Маркетинг -
Медицина -
Политология -
Право РФ -
Право України -
Психология -
Реклама, PR -
Религиоведение -
Технические науки -
Физика -
Филология -
Философия -
Финансы -
Экология -
Экономика -
Юриспруденция -