4. Шляхи зниження витрат на виробництво і обіг продукції.
У процесі управління витратами усі фактори підрозділяються на дві основні групи:
| Залежні від діяльності підприємства (внутрішні фактори) | Незалежні від діяльності підприємства (зовнішні фактори)
| |
| Обсяг виробництва продукції (робіт, послуг) | Темпи інфляції в країні | |
| Асортимент продукції, що випускається | Зміна видів та ставок податкових платежів, які входять до складу валових витрат підприємства | |
| Швидкість продажу готової продукції | ||
| Рівень продуктивності праці працівників | ||
| Забезпеченість власними оборотними активами | ||
І.
Резерви зниження рівня витрат на підприємствіОсновними резервами зниження рівня витрат на підприємстві є:
1. систематичне зменшення витрат живої праці на одиницю продукції на
основі науково-технічного прогресу;
2. поліпшення використання основних виробничих фондів і збільшення в
зв'язку з цим випуску продукції на кожну гривню основних фондів;
3. раціональне використання сировини, матеріалів, палива, енергії і
скорочення витрат на одиницю виробу без зниження якості продукції;
4. скорочення збитку від браку і ліквідація непродуктивних витрат;
5. скорочення витрат по продажу продукції;
6. упрвадження раціональноїорганізації праці в апараті управління виробництвом;
7. суворий облік і контроль над витратами на підприємстві.
Базові поняття
1. Валові витрати
2. Виробнича собівартість
3. Повна собівартість
4. Бухгалтерський облік
5. Податковий облік
6. Роялті
7. Класифікація витрат
8. Фінансування витрат
9. Планування витрат
10. Зниження рівня витрат
11.
Процес управління витратами
ПРОДАЖ (РЕАЛІЗАЦІЯ) ПРОДУКЦІЇ
1. Ціни на продукцію, товари і послуги.
2. Виручка від реалізації продукції.
1. Ціна на продукцію, товари і послуги.
 Система цін | Взаємозв`язок і взаємозалежність різноманітних цін, які формуються на єдиній методологічній основі під впливом економічних законів створює єдину систему цін |
| Склад ціни - перелік найменувань структурних елементів ціни. | ||||
 Параметри | Структура ціни - відсоткове співвідношення елементів ціни, тобто питома вага кожного структурного елементу в ціні. | ||||
 системи | |||||
  цін | Рівень ціни - степінь відображення вартості в ціні, або абсолютне кількісне вираження ціни в грошах. | ||||
| Масштаб ціни - вираження ціни в грошових одиницях. | |||||
| Динаміка ціни - зміна рівня ціни на протязі певного періоду часу. |
22
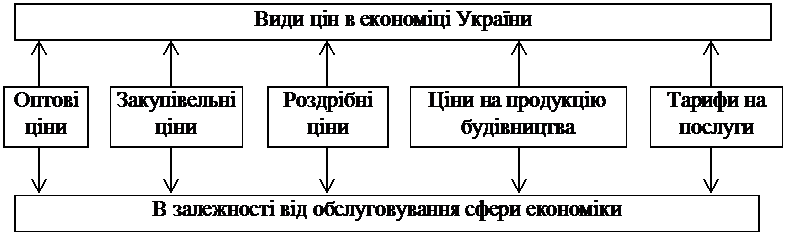
 Класифікація цін
 |
| Ознаки | Різновиди цін |
| 1. За територією дії. 2. За терміном використання. 3. За видом франко. 4. За характером формування і економічним змістом | Єдині (загальнодержавні), республіканські, місцеві. Постійні, тимчасові, сезонні, договірні. Франко - вагон (судно), станція (пристань) - призначення; Франко - вагон (судно), станція (пристань) - відправлення. Регульовані, вільні (ринкові). |
23
Особливості формування регульованих цін
| Схема формування регульованої роздрібної ціни |
 |
| Собівартість повна визначається згідно Постанові Каб. Мін. України від 26.04.1996 р. |
 |
Прибуток П , де П - прибуток підприємства-виробника; Р% - граничний рівень рентабельності виробництва; С - собівартість товару. |
 |
| Оптова ціна підприємства = С+П (або сума, що залишається підприємству) |
 |
| Відпускна ціна з акцизним збором (Ц)
де А% - ставка акцизного збору |
|
Регульована відпускна ціна ( ) з акцизом і ПДВ
|
|
Торгова знижка =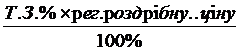 , де Т.З.% - ставка торгової знижки |
|
Регульована роздрібна ціна = 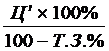 |
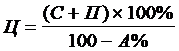 ,
 1,2
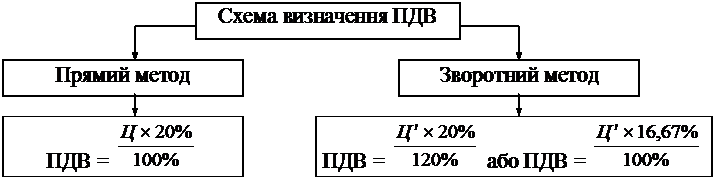 |
24
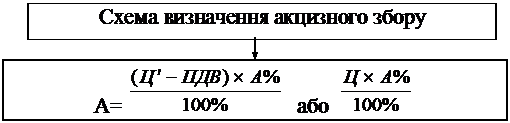 |
Особливості формування вільних (ринкових) цін
| Схема формування вільної роздрібної ціни |
|
| Собівартість повна визначається згідно Пост. КМ України від 26.04.96 р. |
|
| Прибуток включається довільною сумою |
|
| Відпускна ціна з акцизним збором (Ц)
|
|
| Вільна відпускна ціна () з акцизом і ПДВ
|
|
Торгова надбавка (націнка) =  |
|
Вільна роздрібна ціна = 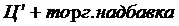 |
|
| Схема визначення ПДВ і А аналогічно, як в регульованій ціні |
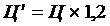
2.
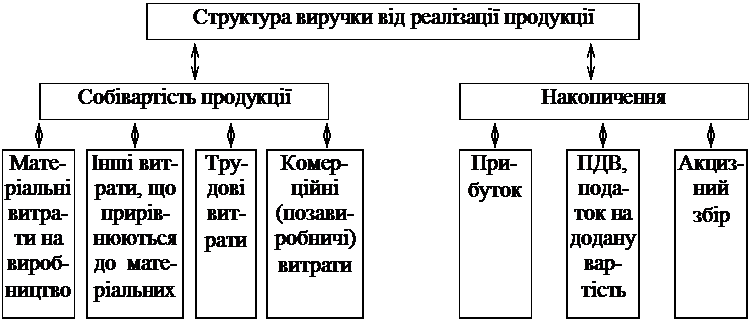
Виручка від реалізації.
 Продаж (реалізація) | Відвантаження (передання) продукції (товару), а також підписання сторонами документів про виконанні роботи, надані послуги |
Виручка | Кошти у вигляді грошового еквівалента вартості продукції, яка може бути основного або допоміжного виробництва | ||||
 від | |||||
| реалізації | Через оптові або роздрібні ціни, які віддзеркалюють вартість продукції, підприємство одержує гроші за товари або послуги |
25
Значення | Підприємство-виробник одержаними грошима за товари і послуги покриває витрати на виробництво і обіг, тобто має можливість постійно авансувати кошти у виробничий процес і одержувати прибуток | ||||
| реалізації | |||||
 | Підприємство-виробник використовує кошти від реалізації продукції і послуг для підтримання процесу відтворення і поновлення фінансових ресурсів |
 | |||
 | |||
Плановий обсяг виручки
 |
Плановий обсяг виручки від реалізації товарної продукції (Р) обчислюється при всіх існуючих методах планування з врахуванням так званого «рівня товарного балансу» за формулою:Р = Оn + Т - Ок де Т - обсяг товарної продукції на рік (квартал, місяць) по плану підприємства; Оn і Ок - перехідні залишки нереалізованої, а також реалізованої неоплаченої продукції відповідно на початок і кінець планового періоду.
|
26
 Методи розрахунку обсягу виручки від реалізації товарної продукції | ||
 В практиці використовують два методи розрахунку планового обсягу виручки від реалізації товарної продукції: | ||
| Метод поасортиментного (прямого) розрахунку | Метод укрупненого розрахунку | |
| ||
| Прямий розрахунок реалізації кожного найменування товарів і послуг, що виробляються, реалізуються, продаються замовникам - простий за технікою, наочний, точний, але трудомісткий | Обсяг виручки від реалізації продукції планують без розрахунків по кожному виду продукції, а в цілому по всій продукції, що виробляються на підприємстві за рівням товарного балансу на основі бухгалтерських даних | |
 |
Еще по теме 4. Шляхи зниження витрат на виробництво і обіг продукції.:
- 44. Ревізія собівартості продукції
- 8.4. Ревізія операцій, пов’язаних з вибуттям матеріальних цінностей
- 8.5. Перевірка використання сировини і матеріалів на виробництві
- 9.2. Контроль і ревізія витрат виробництва за елементами затрат і калькуляційними статтями
- 9.3. Ревізія собівартості продукції
- 11.3. Контроль і ревізія розрахунків з оплати праці
- 13.2. Методика складання основного акта ревізії
- 4. Шляхи зниження витрат на виробництво і обіг продукції.
- Довгострокові фінансові інвестиції
- Роль фінансового менеджменту в системі управління бізнесом
- Фінансова оцінка ефективності інвестицій у засоби виробництва (реальні інвестиції)