ФАКТИЧЕСКИЙ КОНТРОЛЬ
Методы фактического контроля
Самый распространенный метод фактического контроля — инвентаризация. С ее помощью не только осуществляется контроль за сохранностью собственности организации, но и обеспечивается достоверность фактических данных.
Порядок инвентаризации имущества и финансовых обязательств юридических лиц (кроме банков) и организаций, которые финансируются за счет средств бюджета, определяется Методическими указаниями по инвентаризации имущества и финансовых обязательств (приказ Минфина России от 13 июня 1995 г. № 49).
Сроки проведения инвентаризаций определяет руководитель организации. Закон о бухгалтерском учете обязывает проводить инвентаризации основных средств не реже одного раза в три года, библиотечных фондов — не реже одного раза в пять лет, сырья, материалов, товаров в районах Крайнего Севера — при составлении годовой бухгалтерской отчетности, а во всех остальных случаях — в период наименьших остатков ценностей на счетах.
Кроме того, в соответствии с Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации инвентаризации обязательны:
· при передаче имущества организации в аренду, выкупе, продаже, а также при преобразовании государственного или муниципального унитарного предприятия;
· перед составлением годовой бухгалтерской отчетности, при смене материально ответственных лиц (на день приемки-передачи дел);
· при установлении фактов хищений или злоупотреблений, а также порчи ценностей;
· в случае стихийных бедствий;
· при ликвидации (реорганизации) организации перед составлением ликвидационного (разделительного) баланса;
· при бригадной материальной ответственности при смене бригадира, выбытии из бригады более 50% ее членов, а также по требованию одного или нескольких членов бригады;
· если программой проверки контролирующего органа предусмотрена инвентаризация имущества и обязательств.
Рекомендуемая минимально необходимая периодичность инвентаризаций приведена в табл.
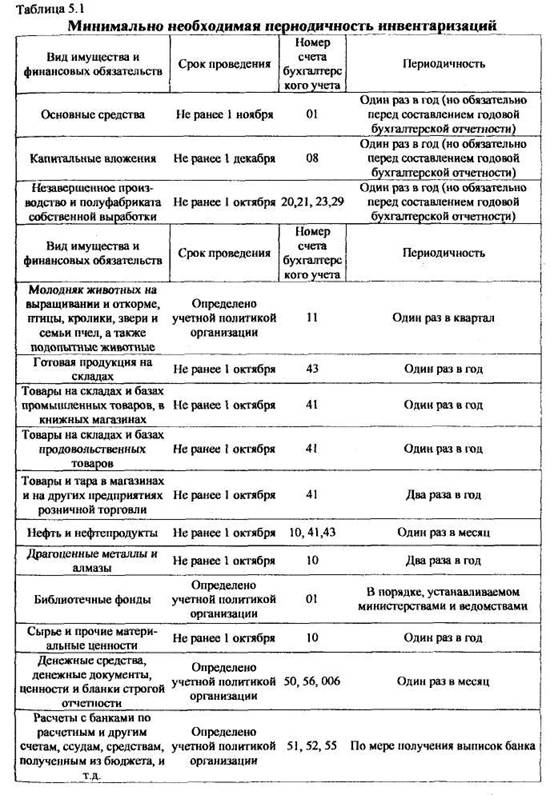
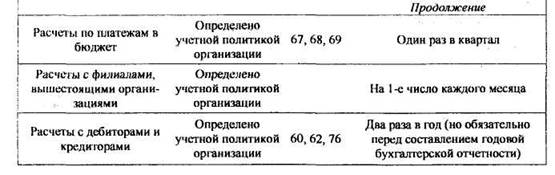
Для проведения инвентаризации в организации создается инвентаризационная комиссия. Методическими рекомендациями определена форма распорядительного документа на создание комиссии и проведение инвентаризации. Распорядительный документ должен иметь название: «приказ», «распоряжение» или «постановление». Приказ издает руководитель организации, распоряжение — руководитель подразделения, постановление — вышестоящая организация или коллективный орган, например, правление, совет директоров.
В распорядительном документе указываются председатель и члены комиссии, полное наименование их должностей по основному месту работы, фамилии, имена и отчества, какое имущество и обязательства подлежат инвентаризации, дата начала и окончания инвентаризации, причины инвентаризации и дата сдачи итоговых документов в бухгалтерию.
В период инвентаризации прием и отпуск материальных ценностей прекращается. Не допускаются в места хранения ценностей посторонние лица. Целесообразно до начала инвентаризации отпустить количество ценностей, обеспечивающих нормальную работу подразделений и инвентаризационной комиссии. Поступившие ценности в период инвентаризации хранятся в отдельном помещении и в инвентаризационную ведомость не включаются. Инвентаризация товарно-материальных ценностей проводится по каждому месту их нахождения и ответственному лицу, на хранении у которого они находятся.
Фактическое наличие ценностей проверяется путем пересчета, взвешивания, перемеривания в натуре исходя из установленных соответствующих единиц измерения. Количество материала и товаров, хранящихся в неповрежденной упаковке поставщика, может определяться на основании документов при обязательной выборочной проверке в натуре части этих ценностей.
Недостатком в организации и проведении инвентаризации является то, что отдельные вопросы в процессе пересчета денежных средств, материальных ценностей и проверки расчетов некоторые ревизоры передоверяют материально ответственным лицам.
Ревизией устанавливается правильность регулирования выявленных инвентаризациями и другими проверками суммовых расхождений между фактическим наличием ценностей и данными бухгалтерского учета. При этом имеется в виду, что убыль ценностей в пределах установленных норм относится на счет 91 «Прочие доходы и расходы». Недостачи ценностей сверх норм убыли, а также потери от порчи ценностей относятся на виновных лиц на счет 73 «Расчеты с персоналом по прочим операциям». Ревизор проверяет соблюдение руководителями организации пятидневного срока направления результатов инвентаризации в судебно-следственные органы и предъявления гражданского иска материально ответственным лицам, злоупотребления которых привели к недостачам и потерям.
Нормы естественной убыли могут применяться лишь в случаях выявления фактических недостач. Списание материальных ценностей в пределах норм убыли до установления факта недостачи запрещается. Задача ревизоров — тщательно проверять выполнение этих требований. Материальные ценности нередко списываются в пределах норм естественной убыли при отсутствии недостач и без оформления необходимыми документами.
Еще по теме ФАКТИЧЕСКИЙ КОНТРОЛЬ:
- ТЕМА 1 Сущность финансового контроля, его содержание, цели и задачи.
- ЛЕКЦИЯ № 7. Финансовый контроль
- 3.1. Порядок осуществления финансового контроля за использованием средств федерального бюджета
- Тема 10. Другие методы фактического контроля
- 2.1. Виды контроля и их классификация
- 3.3. Исторический обзор развития системы финансового контроля в России
- 4.2. Требования к системе внутреннего контроля
- 4.3. Составляющие системы (внутреннего контроля организации
- 2.1. Виды контроля и их классификация
- 3.3. Исторический обзор развития системы финансового контроля в России
- 4.2. Требования к системе внутреннего контроля
- 4.3. Составляющие системы (внутреннего контроля организации
- Контроль как функция управления. Классификация видов контроля. Предмет и метод контроля.
- ТЕМА 1 СУЩНОСТЬ ФИНАНСОВОГО КОНТРОЛЯ, ЕГО СОДЕРЖАНИЕ, ЦЕЛИ И ЗАДАЧИ
- ФАКТИЧЕСКИЙ КОНТРОЛЬ