Деятельность агропромышленных ТНК на современном этапе научнотехнического прогресса
Развитие биотехнологий и начало «генной революции» заложили фундамент для формирования ряда тенденций, которые определили современную структуру мирового агропромышленного рынка. Укрупнение компаний, концентрация капитала в руках небольшого количества агропромышленных компаний, интернационализация производства, вертикальная и горизонтальная интеграция.
Все эти факторы свидетельствуют о том, что транснациональные корпорации диктуют «правила игры» не только на агропродовольственных рынках, но и определяют дальнейшее развитие научных исследований в отрасли.На каждом этапе агропродовольственной цепочки выделяются наиболее крупные ТНК, которые осуществляют свою деятельность по всему миру. Дудинова Е.Е. к ним относит следующие четыре группы[129]:
• поставщики ресурсов для ведения сельского хозяйства (Syngenta, Monsanto, DuPont, Bayer, Dow Agrochemicals, BASF; John Deere, Case New Holland (CNH), AGCO Corporation, Claas, Same-Deutz-Fahr);
• сельскохозяйственные компании перерабатывающего, или третьего сектора (ADM, Louis Dreyfus, Bunge, Cargill);
• перерабатывающие компании (Nestle, Kraft Foods, Unilever, PepsiCo);
• компании розничной торговли, супермаркеты, занимающиеся продажей брендированных продуктов питания потребителям по всему миру (WalMart, Carrefour, Metro).
Концентрация капитала в руках западных ТНК, которая наблюдается в последние три десятилетия, существенно изменила концентрацию капитала на каждом этапе производственно-сбытовой цепочки АПК и оказывает влияние на динамику и структуру производства сельскохозяйственных и продовольственных товаров в мире. Вертикальная и горизонтальная интеграция позволяет ТНК обеспечивать контроль на каждой стадии сот производства до сбыта продукции (Таблица 2.11).
Таблица 2.11.
Годовой оборот крупнейших мировых агропродовольственных
корпораций, 2014 г.
| Название | Вид деятельности | Годовой оборот, млрд. долл. | Страна базирования |
| Nestle | Продукты питания, корма для животных, фармацевтика | 99 | Швейцария |
| Coca-Cola | Напитки | 70 | США |
| PepsiCo | Напитки | 66 | США |
| Bunge | Торговля с /х продукцией | 61 | Бермуды |
| Cargill | Торговля с /х продукцией | 55 | США |
| AB-Inbev | Пивоварение | 51 | Бельгия |
| Wilmar | Производство пальмового масла | 44 | Сингапур |
| ADMidland | Торговля с /х продукцией | 89,7 | США |
| JBS | Мясное производство | 43 | Бразилия |
| Mondelez | Кондитерские изделия | 35,3 | США |
| Tyson Foods | Мясное производство | 34,3 | США |
| Mars | Кондитерские изделия | 33 | США |
| Danone | Молочные продукты | 28,3 | Франция |
| Heineken | Пивоварение | 25,5 | Нидерланды |
| Lactalis | Молочные продукты | 20 | Франция |
Источник: Колесникова Е.
О. Агропромышленные транснациональные компании в глобальной продовольственной системе / Е. О. Колесникова // Наука Кубани. - Краснодар, 2015. - №1. - 52 - 56 с.Решения в области логистики и информационных технологий позволили ТНК контролировать и координировать работу предприятий в рамках договорных отношений и альянсов. Успехи вертикальной интеграции позволяют создать консолидированную компанию, объединяющую все производственные этапы в рамках одного сектора. Это относится и к новейшим разработкам. Аграрная корпорация в рамках соглашения с другими компаниями приобретает право на
использование патентов и инновационных разработок, что позволяет приобретать больший контроль над рынками.
Деятельность ТНК охватывает все сферы агропродовольственного производства: от производства до реализации. Наибольшая фирменная концентрация наблюдается в ресурсном секторе, в частности на мировом рынке семян, где рынок распределен между шестью крупнейшими компаниями. В Отчете о всемирных инвестициях к крупнейшим ТНК, или так называемой «Большой шестерке», относятся производители семян, биотехнологические и агрохимические компании, а именно: Monsanto (США), DuPont (Pioneer) (США), Syngenta AG (Швейцария), BASF (Германия), Bayer (Германия), Dow Agrosciences (США).[130] Интересно отметить, что штаб-квартиры вышеперечисленных ТНК располагаются в развитых странах, причем три из них находятся в США, а три - в Европе (Таблица 2.12).
Таблица 2.12.
Производственно-сбытовая цепочка ведущих агропромышленных
транснациональных корпораций
| Вид деятельности | Ведущие ТНК |
| Генный материал, семена, химические удобрения | Syngenta, Monsanto, DuPont, Bayer |
| Переработка и торговля сельскохозяйственным сырьем | ADM, Cargill Louis Dreyfus, Bunge |
| Перерабатывающая промышленность | Neste, Unilever, Kraft Foods, PepsiCo |
| Супермаркеты | Wal-Mart, Carrefour, Metro, Tesco |
Источник: Колесникова Е.
О. Агропромышленные транснациональные компании в глобальной продовольственной системе / Е. О. Колесникова // Наука Кубани. - Краснодар, 2015. - №1. - 52 - 56 с.Появление биотехнологий стало движущей силой для фирменной концентрации на мировом рынке семян.[131] В результате углубления процессов НТП усилилась фирменная конкуренция в ресурсном секторе для того, чтобы
лучше маневрировать в условиях выработки более строгих норм и стандартов государственного регулирования.
Рынок семян является отраслью с высокой фирменной концентрацией, где крупнейшими игроками являются, такие ТНК как DuPont Pioneer (США), Syngenta (Швейцария), Bayer (Германия), Monsanto (США), Dow AgroSciences (США), Group Limagrain (Франция), KWS (Германия). На долю крупнейших 4 компаний в 2013 году приходилось 58% рынка семян и биотехнологий (в 1994 г. - 21%), 62% мирового рынка агрохимикатов.
В 2016 году на долю четырёх крупнейших производителей семян в мире приходилось 82% рынка семян кукурузы (Monsanto - 36%, DuPont/Pioneer - 35%, Dow - 6%, Syngenta - 6%); 91% семян хлопка (Bayer - 39%, Monsanto - 31%, Dow - 15%, Americot - 6%), 76% семян бобов (DuPont/Pioneer - 33%, Monsanto - 28%, Monsanto - 28%, Syngenta - 10%, Dow - 5%).[132]
В период 1990-2014 г. объем потребления семян вырос незначительно и составил 76 млн. тонн, причем наибольшее сокращение произошло в Европе (20%) и Америке (-9,5%).
Надо отметить, что именно ресурсный сектор АПК является наиболее наукоемким. По данным консалтинговой компании KPMG, опубликованным в отчете «Цепочки создания ценностей в сельском хозяйстве и пищевой промышленности: вступая в новую эру сотрудничества» в 2013 году все компании данного сектора потратили на научно-исследовательские разработки 1 -10% доходов от продаж.[133] В то же время на долю продавцов сельскохозяйственной продукции (аграриев, фермеров), трейдеров, перерабатывающих компаний и компаний розничной торговли пришлось лишь 0%, менее 1%, 1 -2% и менее 1% соответственно.
Условно, продукцию «Большой шестерки» можно условно поделить на 2 ёмких сегмента.
К первому сегменту относятся семена и биотехнологический посевной материал, а ко второй - агрохимическая продукция (удобрения, пестициды). По оценкам Хайдена-Смита, в 2014 году общий объем продаж в ресурсном секторе составил примерно 95 млрд. долларов, а объем рынка ГМ- культур - 15,7 млрд. долл. (в 2016 г. - 15,8 млрд. долл.).[134] Причем на долю продаж «Большой шестерки» пришлось свыше 55 млрд. долларов (58%).[135]Как следует из информации ежегодных отчетов вышеперечисленных 6 компаний, в 2014 году объем глобального рынка семян и биотехнологий в области сельского хозяйства составил 40 млрд. долларов, а агрохимической продукции - 54,2 млрд. долларов. Интересно отметить, что объем продаж 6 ТНК составил 79% и 46% соответственно.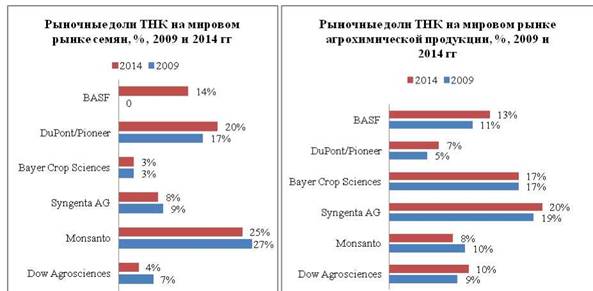
Рисунок 2.21. Изменение доли рынка «Большой шестерки» на мировом рынке
ресурсного сырья для сельского хозяйства
Источник: Составлено по данным корпоративных отчетов; Fuglie O.K. Research Investments and Market Structure in the Food Processing, Agricultural Input and Biofuels Industries Worldwide [Electronic Resource]/ O.K. Fuglie, P.W. Heisey, J.L. King, C. E.Pray // Economic Research Point of the United States Department of Agriculture - 2011. - No.130. - P. 130. Mode of access: https://www.ers.usda.gov/publications/pub-details/?pubid=44954(Accessed date: 21.01.2018).
В период с 2009 по 2014 гг. объем продаж крупнейших ТНК в сегменте семян и аграрных биотехнологий увеличился почти в 2 раза (+94%), а объем продаж ТНК в сегменте агрохимии - лишь на 29% (Рисунок 2.21).
В соответствии с подсчетами Шанда Х., в 2014 году ИиР указанные компании потратили порядка 6 млрд. долларов, что говорит о концентрации научно-исследовательской деятельности в отрасли.[136] В этот же период лидерами стали американская Monsanto (11%) и немецкая Bayer Crop Sciences (10,3%). Вместе с тем, последние 5 лет прослеживается тенденция сокращения доли расходов на ИиР по отношению к общему объему продаж (Таблица 2.13).
Таблица 2.13.
Динамика расходов на НИР и объема продаж «Большой шестерки» в 2009 и 2014 гг.
| Компания | Год | Объем ИиР, млн. долл | Объем ИиР от продаж, % | Итого продажи (семена, агрохимия, семена с маркерами), млн долл |
| Dow Agrosciences | 2009 | н.д. | н.д. | 4 343 |
| 2014 | н.д. | н.д. | 7 290 | |
| Monsanto | 2009 | 1 705 | 18% | 9 540 |
| 2014 | 1 725 | 11% | 13 504 | |
| Syngenta AG | 2009 | 1 032 | 9% | 11 641 |
| 2014 | 1 430 | 9% | 15 134 | |
| Bayer Crop Sciences | 2009 | н.д. | н.д. | 9 057 |
| 2014 | 1 316 | 10,3% | 11 345 | |
| DuPont/Pioneer | 2009 | 874 | 10% | 9 084 |
| 2014 | 824 | 7% | 11 296 | |
| BASF | 2009 | 720 | 13% | 5 348 |
| 2014 | 611 | 9% | 8 108 |
Источник: Составлено по данным ежегодных отчетов компаний; The agricultural and food value chain: Entering a new era of cooperation [Electronic resource] // KPMG International Analytical Report. Switzerland. - 2014. - P. 34-44. Режим доступа:
https://www.kpmg.com/US/en/IssuesAndInsights/ArticlesPublications/Documents/agricultural-food- value-chain-report.pdf (accessed date: 09.09.2015).
Волна сделок по слиянию и поглощению прокатилась по ресурсному сектору и продолжилась вплоть до начала 2017 г., что позволяет сделать вывод о
том, что в ближайшей перспективе рынок семян и средств защиты растений сохранит олигополистический характер и будет разделен между тремя ТНК.
В середине сентября 2016 года немецкий фармацевтический гигант Bayer заявил о подписании окончательного соглашения по покупке крупнейшего американского производителя ГМ-семян и гербицидов Monsanto Company.
В декабре 2015 года два американских химических гиганта Dow Chemical и DuPont заявили о слиянии, в результате которого общая капитализация объединенной компании составит 130 млрд. долл. В феврале 2016 г. китайская государственная химическая корпорация China National Chemical Corporation (ChemChina) заявила о намерении купить швейцарский химический концерн Syngenta.
Таким образом, в результате сделок по слиянию и поглощению в сфере сельскохозяйственной химии и ГМ-культур, компании Bayer и Monsanto будут аккумулировать почти 30% мирового рынка семян и 25% рынка пестицидов, Dow- DuPont - 20 и 23% соответственно, ChemChina-Syngenta - 10 и 15%. В сумме это соответственно составляет 60 и 63% от общего объема мирового рынка.[137]
Надо отметить, что процесс разработки и внедрения товара на рынок является капиталоемким и длительным. Стоимость запуска одной биотехнологической культуры составляет около 136 млн. долларов и длится 13 лет. Организация CropLife International A.I.S.B.L. подсчитала, что объем инвестиций в ИиР для разработки одной биотехнологической культуры требуется 3,8 млрд. долл., а одного средства защиты растений - 3,4 млрд. долл. Для запуска нового средства защиты растений на рынок необходимы инвестиции в размере 256 млн. долларов, а период от начала разработки до внедрения на рынок длится 10 лет.[138] А для коммерциализаций новой ГМ культуры - 136 млн. долл. и 13 лет.
С 1995 года, было выведено 68 новых биотехнологических культур и произведено 191 средство защиты растений.
Но не только высокая стоимость разработок и долгосрочный характер инвестиций способствуют концентрации производства в руках крупнейших аграрных компаний. Причина кроется в необходимости вести поиск способов коммерциализации ряда ГМО-культур. Компании стремятся приобрести необходимые технологические возможности, обеспечить большее количество рынков для распределения огромных постоянных издержек, в частности, связанных с получением разрешений на использование биотехнологических инноваций. Движущими силами консолидации и концентрации являются также приобретение сопутствующих технологий и рыночных активов, экономия на масштабе производства научно-исследовательских разработок в области аграрной биотехнологии.
Учитывая специфику аграрных технологий, а именно различия климата, почвы и экономических условий, ТНК размещают свои научноисследовательские институты по всему миру. Присутствие ТНК в разных странах позволяет им не только развивать и адаптировать новые технологии к местным климатическим условиям, но и приводить разработки в соответствие с местным законодательством. Так компании достигают экономии на издержках производства. Например, ТНК проводят определенные исследования в тех странах, где имеется высококвалифицированный персонал или специализирующиеся компании, которые выполняют работу по минимальным ценам.
Интересно отметить, что каждая ТНК из «Большой шестерки» за последние два года открыла научно-исследовательский институт или дочернюю компанию в Индии. Например, 1 июня 2015 года компания Bayer Crop Sciences объявила о подписании соглашения о приобретении индийской компании SeedWorks India, специализирующейся на разведении, производстве и продвижение на рынке гибридных семян.
В арсенале ТНК есть несколько типов НИИ, а именно центральные научноисследовательские мощности в стране происхождения ТНК, а также испытательные станции и производственные мощности, в том числе, в странах базирования (Таблица 2.14).
Таблица 2.14.
Расходы на НИР и местонахождение основных научноисследовательских центров (НИЦ) «Большой шестерки»
| Компания | Страна происхожд ения | Расходы на ИиР, тыс. долл. | Местонахождение основных НИЦ |
| Dow Agrosciences | США | n.a. | США, Япония, Аргентина, Пуэрто- Рико, ЕС, Бразилия, Чили, Китай |
| Monsanto | США | 1 725,0 | США, Франция, Бразилия, Аргентина, Индия, Австралия |
| Syngenta AG | Швейцария | 1 430,0 | ЕС, Великобритания, США, Аргентина, Бразилия, Индия, Китай |
| Bayer Crop Sciences | Германия | 1 316,3 | Германия, Франция, Бельгия, Нидерланды, США, Япония |
| DuPont/Pioneer | США | 824,0 | США, Франция, Япония, Индия |
| BASF | Германия | 610,6 | Германия, США, Индия |
Источник: Составлено по: данные ежегодных отчетов компаний.
Как и в деятельности многих компаний, ИТ играют важную роль в деятельности аграрных ТНК ресурсного сектора. Наиболее выдающимися являются новые инновационные платформы, которые используются в биоинформатике или точном земледелии. Также часть инновационных платформ разрабатываются специально для аграриев, и в эпоху повсеместного распространения мобильных телефонов предоставляют им важную информацию. Обеспечивается доступ к рыночной и агрономической информации о ценах на сырье, прогноз погоды или предоставляется сводка финансовой информации, такой как, например, условия кредитования или страхования. Это особенно важно для мелких фермеров, которые страдают от информационной асимметрии.
Также деятельность агропромышленных ТНК в инновационной сфере можно охарактеризовать высокой степенью кооперации. Это позволяет им
снизить издержки и получить доступ к новым разработкам. Кооперация уже происходит между секторами, а также внутри их, что видно из таблицы 2.15.
Таблица 2.15.
Примеры совместных проектов в сегменте ресурсообеспечивающих
компаний
| Ресурсообеспечи вающие ТНК | Фермеры | Трейдеры | Перерабатывающие компании | |
| Ресурсообесп ечивающие ТНК | Bayer/AgraQuest BASF/Becker Underwood (CP) Monsanto/BASF Syngenta/Deere | Monsanto's Integrated Farming System (IFS) | DuPont/Cargill DuPont/ADM BASF/Cargill | DuPont/Brion (Bioenergy) BASF/Pronovo Biopharma Syngenta/Bonanza Bioenergy Bayer / Fresh produce alliances (240) DuPont/Japan Tobacco |
Источник: Составлено по данным ежегодных отчетов компаний; The agricultural and food value chain: Entering a new era of cooperation [Electronic resource] // KPMG International Analytical Report. Switzerland. - 2014. - P. 37. Режим доступа:
https://www.kpmg.com/US/en/IssuesAndInsights/ArticlesPublications/Documents/agricultural-food- value-chain-report.pdf (accessed date: 09.09.2015).
Сокращение производства обусловлено низкой экономической активностью в промышленных секторах в США, ЕС и некоторых странах Азии. Наибольшим образом сократились производственные доли в развитых странах (прежде всего Г ермании, Франции, Великобритании). Аналогичное относится и к североамериканскому рынку, где в 2014 г. на объединенный рынок НАФТА приходилось 23,5 млрд. евро. В период 2010-2015 гг. Правительством США была проведена политика по обновлению парка сельскохозяйственной техники, поэтому на сегодняшний день парк является достаточно современным, но также присутствует бывшая в употреблении техника, реализуемая по доступным ценам. На страны БРИКС приходится более 25% рынка, а в ЕС продажа сельскохозяйственной техники упала практически во всех основных странах- потребителях.
В течение второго десятилетия XXI века объем рынка сельскохозяйственных машин был подвержен значительным колебаниям, но на протяжении последних лет рынок сокращается в силу стагнации спроса в
основных странах производителях (Северной Америке и Западной Европе), что видно на рисунке 2.22.
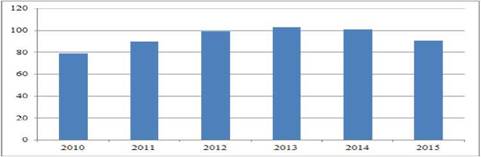
Рисунок 2.22. Производство сельскохозяйственной техники в мире 2010-2015 гг., млрд. евро
Источник: составлено автором по данным Economic Report 2015. Agricultural Machinery // VDMA. - Frankfurt-am-Main. - 2015. Режим доступа:
http://lt.vdma.org/documents/105903/8575467/VDMA%20Economic%20Report%202015%20public%20version.pdf/a25a564f-614e-4e67-95f2-6f16b7604f9b (Accessed date: 15.06.2017)
Исследовательское агентство «Research and Markets» прогнозирует возобновление роста на мировом рынке сельскохозяйственной техники к 2022 году (в среднем на 7,3%), объем которого достигнет уровня 267 млрд. долл. При этом факторами роста могут быть прирост населения, необходимость интенсификации производства, механизация сельского хозяйства развивающихся стран.
Конъюнктура рынка формируется под влиянием состояния локальных рынков ЕС и США, где находятся штаб-квартиры основных компаний- производителей и вырабатываются стандарты для сельскохозяйственной техники. Наблюдается сокращение объема рынка, так как происходит насыщение рынка большинства развитых стран и замедление роста ряда перспективных экономик развивающихся стран. В среднесрочной перспективе ожидается возобновление рынка сельскохозяйственных машин для интенсификации глобального сельскохозяйственного производства.[139]
Текущими трендами на мировом рынке сельскохозяйственных машин являются рост производительности техники, углубление процессов НТП и внедрение цифровых технологий, внедрение экологически чистых технологий, унификация платформ для техники различного назначения (в рамках одного производителя).
Таким образом, мировой ресурсный рынок характеризуется высокой степенью концентрации расходов на НИР (более 80%). Наличие мощных доходов от реализации продукции по всему миру позволяют аграрным ТНК инвестировать в дорогостоящие проекты с длительным сроком окупаемости. Также интернационализация научной деятельности ТНК по всему миру позволяет говорить о том, что сложившаяся структура рынка будет усиливать влияние ТНК на развитие не только сельского и народного хозяйств, но и направление научнотехнического процесса в целом, который полностью основывается и будет основываться на высоких технологиях и технологических инновациях.
В последние три десятилетия на аграрных рынках проявляется тенденция к концентрации капитала на всех этапах производства сельскохозяйственной продукции и фиксация контроля ТНК. Наличие мощного финансового и административного рычага, особенно в ресурсном секторе после сделок по слиянию и поглощению, позволяет ряду агарных ТНК устанавливать барьеры для входа на рынок других компаний. Тем самым это увеличивает эффект от масштаба производства, сокращая транзакционные издержки и обеспечивая при этом контроль над интеллектуальной собственностью, а также предоставляет возможность проводить собственную политику в области научноисследовательских разработок в аграрной сфере.
В заключение следует подвести следующие итоги. В XXI веке воздействие НТП на мировой рынок сельскохозяйственных товаров становится важным конъюнктурообразующим фактором, превращая высокие технологии в базовые технологии формирующейся технико-технологической парадигмы сельскохозяйственного сектора. Интенсификация отрасли способствует решению, по меньшей мере, двух проблем. С одной стороны, благодаря развитию
высокотехнологичных секторов формируются предпосылки для увеличения производства сельскохозяйственных товаров, а с другой стороны, они способствуют смягчению остроты проблемы продовольственной безопасности.
Появление биотехнологий стало движущей силой для объединения крупных фирм на глобальном рынке семян. В результате повышения наукоёмкости усилилась фирменная конкуренция в ресурсном секторе для того, чтобы лучше маневрировать в условиях выработки более строгих норм и стандартов государственного регулирования.
Деятельность аграрных ТНК продолжает одновременно способствовать химизации производства и появлению новых технологии для повышения урожайности производства и решения проблемы продовольственной безопасности. Химизация производства предоставляет большие возможности для выявления внутренних резервов повышения эффективности производства. Значительно расширяется сырьевая база сельского хозяйства в результате более полного и комплексного использования сырьевых ресурсов, а также в результате получения искусственным путем многих видов сырья, материалов, топлива, которые играют все большую роль в экономике и обеспечивают значительное повышение эффективности производства.
Таким образом, в условиях технологизации мирового рынка сельскохозяйственных товаров, дальнейшее развитие российского сельскохозяйственного сектора не представляется возможным без активного вовлечения в процесс внедрения и эффективного использования высокотехнологичных методов. Соответственно, в условиях благоприятно складывающейся внешней конъюнктуры, для дальнейшего устойчивого развития и производства конкурентоспособной продукции по рыночным ценам для внутреннего потребления и диверсификации структуры экспорта, требуется внесение некоторых изменений в государственной инновационную политику в сельском хозяйстве. Также необходимо формирование национальных инновационных систем с эффективно работающими механизмами, позволяющим российским ученым реализовывать коммерческие заказы агрохолдингов и
способствующим внедрению существующих технологий в производство. Видится целесообразным разработка государственной политики, стимулирующей российские агрохолдинги внедрять высокие технологии в производство, предоставляя им льготы и налоговые каникулы, а также создание благоприятного климата для размещения высокотехнологическими компаниями научноисследовательских центров на территории России.
Еще по теме Деятельность агропромышленных ТНК на современном этапе научнотехнического прогресса:
- § 1. Хозяйственное партнерство в перечне национальных субъектов инновационного предпринимательства
- Оглавление
- Роль научно-технического прогресса в формировании предложения и спроса на сельскохозяйственные товары
- Деятельность агропромышленных ТНК на современном этапе научнотехнического прогресса
- Список использованной литературы