3.1. Состояние рынка сельскохозяйственных товаров в России
Сельское хозяйство является важным сектором для экономики России, о чем свидетельствуют следующие статистические данные: 46% общего объема продаж в стране приходится на продовольствие и сельскохозяйственные товары, более 50 секторов российской экономики связаны с сельским хозяйством.
В период с 1990 по 201 6 гг. доля сельского хозяйства в ВВП России была подвержена колебаниям, при этом минимальное значение наблюдалось в 2013 году (3,6%), и максимальное - в 1990 году (16,8%) 2014 по 2016 гг. сельское хозяйство являлось наиболее динамично развивающейся отраслью в экономике России, которая в период экономического спада оставалась единственным сектором, где продолжался рост.[140] В 2014 году среднегодовой темп роста сельскохозяйственного производства составил 3,7%, в 2015 г. - 2,6%, а в 2016 году по предварительным оценкам темп роста составит 4,8% (Рисунок 3.1).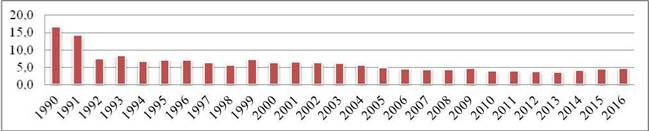
Рисунок 3.1. Динамика добавленной стоимости сельского хозяйства в ВВП
России, 1990-2016 гг., %
Источник: Составлено автором по: The World Bank Data [Electronic resource]. - 2018. Mode of access: https://data.worldbank.org/indicator/NV.AGR.TOTL.ZS?end=2016&locations=RU&start=1990&yea r_low_desc=false (Accessed date: 17.01.2017)
В 2014 году доля сельскохозяйственных угодий от общей площади страны составляла 13,2% (227,5 млн. га), а в 2015 году - снизилась до 13%.141 В России наибольшая часть сельскохозяйственных угодий приходится на пахотные земли (122,24 млн. га; 56,3%), и страна является третьим по величине показателем в мире после Индии (157 млн. га) и США (151,8 млн. га). С 1990 по 2000 гг. произошло значительное сокращение пашни, однако уже в следующем десятилетии падение замедлилось (-0,86 п.п.). В 2016 году их площадь составила 79,5 млн.
га (-32 п.п. к 1990 г.), что видно из рисунка 3.2.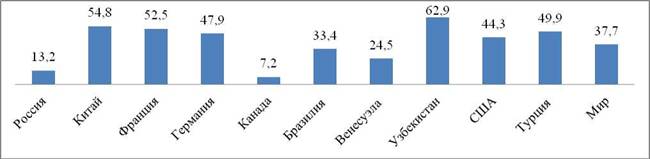
Рисунок 3.2. Доля сельскохозяйственных угодий от общей площади страны, %, 2014 г.
Источник: составлено автором по данным FAOSTAT. Режим доступа: http://www.fao.org(Дата обращения: 15.06.2017).
В период 1990 по 2016 гг. площадь посевной земли в России сократилась на 32% и составила 80,0 млн.га. Необходимо подчеркнуть, что в 2017 году под посевы было использовано больше земель (80,2 млн. га). Крупнейшими регионами в России по площади посевной земли являются ПФО (23,8 млн.га), ЦФО (15,6 млн. га), ЮФО (13 млн. га) (Таблица 3.1).
Таблица 3.1
Динамика посевной площади в России и в крупнейших сельскохозяйственных регионах, 1990-2017 гг., млн. га
| 1990 | 2000 | 2010 | 2016 | 2017 | 2016/1990 | |
| Вся посевная площадь | 117,7 | 84,7 | 75,2 | 80,0 | 80,2 | -32% |
| ПФО | 39,8 | 36,7 | 23,2 | 23,8 | 23,9 | -40% |
141Росстат [Электронный ресурс]. - 2017. Режим доступа:http://www.gks.ru/free doc/doc 2015Zselhoz15.pdf(Дата обращения: 13.12.2016)
| Продолжение Таблицы 3.1 | ||||||
| ЦФО | 25,3 | 23,4 | 13,9 | 14,9 | 15,6 | -38% |
| ЮФО | 23,2 | 21,7 | 11,3 | 11,5 | 13 | -44% |
Источник: составлено автором по данным: Росстат.
Режим доступа:http://www.gks.ru/bgd/regl/B05_14p/IssWWW.exe/Stg/d010/11-08.htm (Дата обращения: 27.08. 2017).
С 2010 по 2014 гг. наибольший прирост посевной площади произошел в Дальневосточном федеральном округе (+29%), а в Северо-Западном ФО посевная площадь сократилась на 6%. В том числе с 1990 по 2014 гг. посевные площади под зерновые сократились на 33 п.п., но с 2015 г. наметился их рост. В 2016 году наибольшая часть всей посевной площади традиционно была отведена под посевы пшеницы - 27,7 млн. га (34%), а её прирост с 2010-2016 гг. составил 4 п.п.
Следует заметить, что 80% урожая зависит от погодных условий, что обуславливает расположение основных сельскохозяйственных регионов на юге страны, где находятся наиболее плодородные черноземные земли. Такое расположение также объясняется близостью к основным транспортным узлам. С 2008 года наиболее активно начало развиваться производство зерновых, сои и кормовых культур на южных территориях Дальнего Востока.
В 201 6 году крупнейшими регионами по производству сельскохозяйственных товаров в России являлись ЦФО (объем производства - 1,38 млрд. руб.), ПФО (1,28 млрд. руб.) и ЮФО (общий объем производства составил 984 млн. руб.).
С 1990 по 2016 гг. площадь посевной земли сократилась на 32 п.п., в то время как площадь лугов и пастбищ, наоборот, расширилась (+2 п.п.). В целом, следует заметить, что в количественных показателях производство продукции растениеводства выросло на 8 п.п., а производство зерновых увеличилось на 2 п.п. Производство продукции животноводства, напротив, сократилось (2,1 п.п.). Значительно увеличилось производство птицы (+156,6%). В то же время сократилось производство свинины (3,2 п.п.), КРС (-62,6 п.п.). В 2016 году внутреннее производство растениеводческой продукции составило 677,1 млн. тонн (-36 п.п. к показателю 1990 года), что видно из таблицы 3.2.
Таблица 3.2.
Основные производственные показатели сельского хозяйства
Российской Федерации, 1990-2016 гг.
| 1990 | 2000 | 2010 | 2014 | 2015 | 2016 | 1990/ 2016, % | |
| Посевная земля, млн. га | 117,7 | 84,7 | 75,2 | 78,5 | 79,3 | 79,6 | -32 |
| зерновые, млн га | 63,1 | 41,1 | 32,4 | 42,2 | 46,6 | 47,2 | -25 |
| Луга и пастбища, млн. га | н.д. | 90,9 | 93,3 | 93,0 | н.д. | н.д. | +2 |
| Производство продукции растениеводства, млн. тонн | 628,1 | 494,6 | 443,6 | 400,9 | 597,6 | 677,1 | +8 |
| в том числе | |||||||
| зерновые, млн. тонн | 116,7 | 116,7 | 59,6 | 103,1 | 104,8 | 120,7 | +3 |
| Производство продукции животноводства (в убойном весе), млн. тонн | 10,1 | 4,4 | 7,2 | 9,1 | 9,6 | 9,9 | -2 |
| в том числе | |||||||
| Птица, млн. тонн | 1,8 | 0,8 | 2,8 | 4,2 | 4,5 | 4,6 | +156,6 |
| Свиньи, млн. тонн | 3,5 | 1,6 | 2,3 | 3,0 | 3,1 | 3,4 | -3 |
| КРС, млн. тонн | 4,3 | 1,9 | 1,7 | 1,7 | 1,6 | 1,6 | -63 |
Источник: составлено автором по данным FAOSTAT. Режим доступа:
http://www.fao.org/faostat/en/?#data/EL (Дата обращения: 15.06.2017).
Методология Росстата предполагает следующую классификацию субъектов в российском сельскохозяйственном секторе: сельскохозяйственные организации, крестьянско-фермерские хозяйства (К(Ф)Х) и хозяйства населения.
В 2016 году в производстве сельскохозяйственной продукции (растениеводство и животноводство) преобладали два типа организаций - сельскохозяйственные организации (52,5%; -20,9 п.п. к показателю 1990 года) и хозяйства населения (35,4%; -0,8 п.п. к 1990 г.), в то время, как на долю К(Ф)Х приходится лишь 12,6% (+8,9 п.п.), что видно из таблицы 3.3.
Таблица 3.3.
Производство сельскохозяйственной продукции по категориям
хозяйств в РФ, 1990-2016 гг., %
| 1990 | 2000 | 2010 | 2016 | Изменение 1990/2016 | |
| Сельскохозяйственные о- | эганизации | ||||
| Продукция сельского хозяйства | 73,4 | 45,2 | 44,4 | 52,5 | -20,9 |
| в том числе: | |||||
| растениеводства | 75,9 | 47,9 | 40,8 | 48,5 | -27,3 |
| животноводства | 72,0 | 42,2 | 47,6 | 57,4 | -14,6 |
| Хозяйства населения | |||||
| Продукция сельского хозяйства | 36,2 | 51,6 | 48,3 | 35,4 | -0,8 |
| в том числе: | |||||
| растениеводства | 31,8 | 47,8 | 48,0 | 33,8 | 2,0 |
| животноводства | 38,9 | 56,0 | 48,6 | 37,5 | -1,4 |
| Крестьянские (с | эермерские) хозяйства | ||||
| Продукция сельского хозяйства | - 3,2 | 7,2 | 12,1 | 8,9 | |
| в том числе: | |||||
| растениеводства | - | 4,4 | 11,2 | 17,7 | 13,3 |
| животноводства | - | 1,8 | 3,9 | 5,2 | 3,3 |
Источник: рассчитано и составлено автором по данным: Сельское хозяйство, охота и лесное хозяйство [Электронный ресурс] // Росстат.
- 2017. Режим доступа:http://www.gks.ru/wps/wcm/connect/rosstat_main/rosstat/ru/statistics/enterprise/economy/# (Дата обращения: 30.10.2017)
По сравнению с 2006 годом, в 2016 году число сельскохозяйственных организаций снизилось с 59,2 тыс. до 36,4 тыс. единиц. С 2006 г. число К(Ф)Х и индивидуальных предпринимателей также сократилось с 285,1 тыс. ед. до 174, 6 тыс. ед., однако количество земли, приходящейся в среднем на один хозяйствующий субъект, увеличилось с 103 га до 241 га. Это говорит о том, что к 2016 г. при снижении числа К(ф)Х в общей структуре субъектов сельскохозяйственного рынка (6 п.п.), за десятилетний период, площадь пахотной земли увеличилась на 2,36 п.п. (Таблица 3.4).
Сельскохозяйственные организации являются основными производителям зерновых и зернобобовых культур (72,7%), льна (76,5%), сахарной свеклы (89%), подсолнечника (70,3%). В то время как их доля в производстве овощей и картофеля незначительна (17,9% и 13,8%), по всем категориям, кроме производства сахарной свеклы (+0,2%), овощей (+1,4%) и картофеля (+1,7%) их
доля падает, причем наиболее значительно в производстве льна (-8%). В период с 2000 по 2014 гг. структура производства в хозяйствах населения не изменилась, где основная часть произведенной продукции приходится на картофель (77,6% от общенационального производства) и овощи (67%).
Таблица 3.4.
Количество и площадь земли по категориям хозяйств, 2006 и 2016 гг.
| Наименование | Число объектов, тыс. ед | Пахотная земля на 1 хозяйство, га | ||
| 2006 | 2016 | 2006 | 2016 | |
| Сельскохозяйственные огранизации | 59,2 | 36,4 | 6 930,1 | 6 018 |
| К(ф)Х | 285,1 | 174,6 | 103 | 240 |
| Личные подсобные хозяйства | 22,8 | 18,2 | 0,4 | 0,7 |
| Некоммерческие объединения граждан | 79,8 | 76,3 | 15,1 | 14,6 |
Источник: Всероссийская сельскохозяйственная перепись 2016 года. Предварительные итоги: Статистический бюллетень [Электронный ресурс] // Федеральная служба государственной статистики. М.: ИИЦ «Статистика России», 2016. - С. 7.
Таким образом, основными хозяйствующими субъектами в сельском хозяйстве России являются крупные сельскохозяйственные организации (52,2%) и мелкие хозяйства населения (35,4%). Крупные организации обеспечивают основное производство зерновых и являются наиболее значимыми игроками на национальном и международном рынках. Их доля производства в растениеводстве и животноводстве составляет 48,5% и 57,4% соответственно. Значительный объем производства продукции растениеводства и животноводства приходится на хозяйства населения - 33,8% и 37,5 % соответственно. В частности, на долю мелких хозяйств приходится более 2/3 общенационального производства овощей. Однако, как показал анализ, число хозяйств населения снижается, что отражает сформировавшуюся необходимость в проведении действенной сельскохозяйственной политики, направленную на поддержку мелких фермеров и предоставление им реальных инструментов для развития производства.
С 1990 г. занятость в национальном сельскохозяйственном секторе сократилась почти в 2 раза, и в 2015 году составила 6% от общей численности занятых в стране (Таблица 3.5).
Таблица 3.5.
Динамика занятости в сельском хозяйстве России от среднегодовой
численности занятых в экономике, 1990-2015 гг., %
| Год | 1990 | 1995 | 2000 | 2005 | 2010 | 2015 |
| Занятость в сельском хозяйстве | 13,9 | 15,7 | 14,5 | 11,3 | 7,9 | 6 |
Источник: составлено автором по данным FAOSTAT. Режим доступа:
http://www.fao.Org/faostat/en/7#data/EL(Дата обращения: 15.06.2017).
С 1990 по 201 6 гг. объем производства зерновых сократился на 11% и в 2015 году составил 120,7 млн. тонн. В 2015 году ведущими регионами по сбору зерна являлись Южный федеральный округ (ЮФО) (27 млн. тонн), Центральный федеральный округ (ЦФО) (26 млн. тонн.), Приволжский федеральный округ (ПФО) (20,9 млн. т).
Текущий уровень производства зерна (61,8 млн. тонн в 2015 году) позволяет полностью обеспечить внутреннее потребление в зерне. Преимущественно зерновые культуры используются с целью дальнейшей переработки в хлебобулочные, макаронные и кондитерские изделия.
Производство продукции растениеводства в России сократилось на 32 п.п. с 1990 г., но восстановление объемов внутреннего производство произошло после 2010 г., а наиболее существенный рост после 2015 г. (14 п.п.).
Производство зерновых и зернобобовых выросло на 3% (кукуруза +525 п.п.), технические культуры - на 82 п.п., овощи открытого и закрытого грунта - на 58 п.п. Производство кормовых культур сократилось на 72 п.п. Изменение производства продукции растениеводства в России в период с 1990-2016 гг. представлено в Приложении 9.
На протяжении долгого времени животноводство продолжает оставаться наиболее уязвимой отраслью для российского сельского хозяйства. В 1990-2000 гг. поголовье практически всех категорий сельскохозяйственных животных сократилось. Но поголовье коров в хозяйствах всех категорий сократилась с 1990 по 2015 гг. на 67п.п. и составило 19 млн. голов. В 2001-2010 гг. наблюдался
прирост поголовья свиней (9 п.п.), овец и коз (46 п.п.), птицы (32 п.п.) (Таблица 3.6).
Таблица 3.6.
Динамика поголовья сельскохозяйственных животных в России, 1990-
2015 гг., млн. голов
| 1990 | 2000 | 2010 | 2015 | Динамика, % | ||||
| 1990/ 2000 | 2000/ 2010 | 2010/ 2015 | 1990/ 2015 | |||||
| Крупный рогатый скот | 57,0 | 27,5 | 20,0 | 19,0 | -52% | -27% | -5% | -67% |
| из него: | ||||||||
| Коровы | 20,6 | 12,7 | 8,8 | 8,4 | -38% | -31% | -5% | -59% |
| Свиньи | 38,3 | 15,8 | 17,2 | 21,5 | -59% | 9% | 25% | -44% |
| Овцы и козы | 58,2 | 15,0 | 21,8 | 24,9 | -74% | 46% | 14% | -57% |
| • Овцы | 55,2 | 12,7 | 19,8 | 22,7 | -77% | 55% | 15% | -59% |
| • Козы | 3,0 | 2,2 | 2,1 | 2,2 | -24% | -8% | 5% | -27% |
| Лошади | 2,6 | 1,6 | 1,3 | 1,4 | -38% | -17% | 3% | -48% |
| Птица | 659,8 | 340,7 | 449,3 | 547,2 | -48% | 32% | 22% | -17% |
| Северные олени | 2,3 | 1,2 | 1,6 | 1,6 | -47% | 31% | 2% | -29% |
| Кролики | 3,4 | 1,3 | 2,7 | 3,7 | -62% | 108% | 40% | 11% |
| Семьи пчел | 4,5 | 3,5 | 3,0 | 3,5 | -23% | -12% | 13% | -23% |
Источник: Источник: составлено автором по данным Росстат [Electronic resource]. - 2017.
Режим доступа:http://www.gks.ru(Дата обращения: 25.10.2017)
Аналогичная тенденция сохранилась и в 2010-х гг. И хотя темпы сокращения замедлились, но падение поголовья крупного рогатого скота (КРС) в период 2010-2015 гг. продолжилось (5 п.п.) Поголовье КРС с 1990 по 2015 гг. резко сократилось во всех категориях хозяйств, и в 2015 году падение продолжилось, где на конец года насчитывалось 19 млн. голов (-67 п.п.). После резкого спада поголовья в 1995 году, уже в новом тысячелетии был зафиксирован рост поголовья птицы, которое продолжает расти (+22 п.п. с 2010 по 2015 гг.). Наибольшая доля поголовья КРС приходится на сельскохозяйственные организации (445 млн. голов), а также на хозяйства населения (92,5 млн. голов) (Таблица 3.7).
Таблица 3.7.
Динамика поголовья сельскохозяйственных животных в России по категориям хозяйств, млн. голов, 1990 и 2015 гг.
| Сел. орг- ции | Хоз-ва населения | К(ф)Х | Сел. орг- ции | Хоз-ва населения | К(ф) Х | Сел. орг- ции | Хоз- ва насел е-ния | К(ф)Х | |
| Крупный рогатый скот | Домашняя птица, млн голов | Свиньи, млн. голов | |||||||
| 1990 | 47,18 | 9,87 | - | 465,27 | 194,53 | 0,01 | 31,2 | 7,08 | - |
| 2015 | 8,45 | 8,30 | 2,24 | 445,05 | 92,51 | 9,64 | 17,6 | 3,45 | 0,46 |
Источник: составлено автором по данным Росстат [Electronic resource]. - 2017. Режим доступа: http://www.gks.ru(Дата обращения: 25.10.2017)
В 2016 г. на Россию приходилось 1,9% мирового поголовья (18,8 млн. голов). В 2016 году в Бразилии насчитывалось 219 млн. голов, в Китае - 100,3 млн. голов, в США - 91,9 млн. голов (Таблица 3.8).
Таблица 3.8.
Динамика поголовья КРС по странам, 1990-2016 гг., млн. голов
| 1990 | 2010 | 2015 | 2016 | |
| КРС, млн. голов | ||||
| Россия | 57,0 | 20 | 19,0 | 18,8 |
| Австралия | 23,2 | 26,7 | 29,1 | 27,4 |
| Аргентина | 52,8 | 48,9 | 51,5 | 52,6 |
| Бразилия | 147,1 | 211 | 213,0 | 219,2 |
| Индия | 202,5 | 322 | 301,1 | 303,6 |
| Китай | 77,9 | 145 | 100,4 | 100,3 |
| США | 95,8 | 93,9 | 89,1 | 91,9 |
Источник: составлено автором по данным Росстат [Electronic resource]. - 2017. Режим доступа: http://www.gks.ru(Дата обращения: 25.10.2017)
Российские сельхозпроизводители занимаются преимущественно производством свинины и птицы (32,4% и 47,7% соответственно), что объясняется тем, что в период 2008-2012 гг. благодаря значительной финансовой поддержке государства эти отрасли животноводства удалось воссоздать. Так, в указанный период производство птицы увеличилось на 60%, а свинины - на 36%.
Россия занимает 4 место в мире (21,2 млн. голов) по показателям поголовья свиней после Китая (451,1 млн. голов), ЕС (148,7 млн. голов) и Бразилии (39,42 млн. голов). По сравнению с 2010 годом, в 2016 году он увеличился на 14 п.п. в большей степени за счет прироста поголовья скота в ЦФО (+66%) и СЗФО (+71%). Наиболее существенное падение наблюдалось в ЮФО (-51%) (Таблица 3.9).
Таблица 3.9.
Поголовье свиней по отдельным странам, 1990-2016 гг., млн. голов
Свиньи, млн. голов
| 1990 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | |
| Россия | 38,3 | 17,2 | 17,3 | 18,8 | 19,1 | 19,5 | 21,5 | 22,0 |
| Бразилия | 33,6 | 39 | 39,3 | 38,8 | 36,7 | 38,844 | 39,395 | 39,4 |
| Канада | 10,4 | 12,7 | 12,8 | 12,7 | 12,9 | 12,9 | 13,18 | 13,5 |
| Китай | 353,8 | 476 | 471 | 474 | 482 | 474,11 | 465,8 | 451,1 |
| США | 53,8 | 64,9 | 66,4 | 66,4 | 64,8 | 64,78 | 67,7 | 68,9 |
Источник: Сельское хозяйство, охота и лесное хозяйство / Росстат. - 2017. Режим доступа: http://www.gks.rU/wps/wcm/connect/rosstat_main/rosstat/ru/statistics/enterprise/economy/# (Дата обращения: 25.10.2017)
С 1990 по 2016 гг. поголовье домашней птицы в России сократилось и составило в 553 млн. голов. Кроме того, данный показатель все еще отстает от основных мировых производителей мяса птицы. Так, в 2014 году в Китае насчитывало 5,3 трлн. голов, США - 2,23 трлн. голов, Бразилия - 1,35 трлн. голов (Таблица 3.10).
Таблица 3.10.
Динамика поголовья птицы по странам, 1990-2016 гг., млн. голов
| 1990 | 2010 | 2014 | 2015 | 2016 | |
| Россия | 659,8 | 449 | 527 | 547 | 553 |
| Бразилия | 557,04 | 1270 | 1353,5 | н.д. | н.д. |
| Индия | 290,60 | 868 | 746,9 | н.д. | н.д. |
| Канада | 116,02 | 172 | 174,15 | н.д. | н.д. |
| Китай | 2413,17 | 5427 | 5297,8 | н.д. | н.д. |
| США | 1620,75 | 2207 | 2228,2 | н.д. | н.д. |
Источник: Сельское хозяйство, охота и лесное хозяйство // Росстат. - 2017. Режим доступа: http://www.gks.rU/wps/wcm/connect/rosstat_main/rosstat/ru/statistics/enterprise/economy/# (Дата обращения: 25.10.2017)
В целом, из вышесказанного можно сделать вывод, что с 1990 по 2016 гг. поголовье сельскохозяйственных животных (свиней, кур, КРС) сократилось. Но, если вследствие проведенной государственной политики 2008-2012 гг. поголовье свиней и кур удалось увеличить, и в результате чего наметилась положительная тенденция, то поголовье КРС продолжило сокращаться. Россия уступает мировым производителям по поголовью КРС (Индии и Бразилии - в 11 раз); Китаю по поголовью свиней в 20 раз, по поголовью птицы - в 10 раз, США - в 4 раза, Бразилии - в 2,5 раза. В 2010 года темпы прироста производства скота и птицы постоянно увеличивались, и в 2015 году в РФ было произведено 9,57 млн. тонн (в 2010 - 7,17 млн. тонн). При этом, 71,1% поголовья приходится на сельскохозяйственные организации, что говорит о том, что их доля выросла по сравнению с 2010 годом на 51,8 п.п., 25,4% - в хозяйствах населения (-13,5% к 2010 году) и 3,5% в К(Ф)Х.
За последние 5 лет произошли значительные изменения на российском рынке мяса. Говядина приобрела статус премиального сегмента среди мясных продуктов, но выросло потребление курицы. Количество семейных мелких хозяйств постепенно сокращается, уступая место сельскохозяйственным организациям. При этом надо заметить, что наблюдается тенденция к росту поставок свежего охлажденного мяса и снижение поставок замороженного мяса. В целом, с 1990 по 2016 г. объем производства скота и птицы (на убой в убойном весе) сократился на 2 п.п., и наибольшее снижение произошло в секторе КРС (62 п.п.), а расширилось производства птицы (156 п.п.).
Несмотря на значительный прирост поголовья скота и увеличение производства мяса, надо отметить, что анализ структуры затрат показывает, что российский фермер производит в 10 раз меньше, чем фермер в Канаде и почти в 20 раз меньше, чем в США. В 2010 году по сравнению с такими странами, как Франция и США, в России была отмечена самая низкая производительность, уровень которой составил 5,7 тыс. долл. на одного работника в год, что в 3,5 раза ниже аналогичного показателя в США. Такие высокие показатели производительности в США объясняются концентрацией земли на 1 работника. В
2005-2008 гг. на 1 работника приходилось 186 га на 1 работника. В России и Франции - на 1 работника приходится 30-40 га. Следует добавить, что производительность с 1990 по 2015 гг. в целом по экономике России росла быстрее (+3,4%), чем в сельском хозяйстве.
С 1990 по 2016 гг. производство скота и птицы на убой увеличилось на 2 п.п., при этом наибольший рост наблюдается в производстве свиней (0,65 п.п.) и птицы (1,6 п.п.). Особенно увеличилось производство яиц (8 п.п.) и мёда (20 п.п.).
В период с 1990 по 2016 гг. потребление основных сельскохозяйственных и продовольственных товаров снизилось на 11,8 п.п. и составило 766,7 кг продовольствия на душу населения без учета рыбы и яиц в год.[142] В 2016 г. наибольшая доля в рационе россиян приходится на молоко и молочные продукты (30,8%), хлебные продукты (15,26%), картофель (14,74%), овощи и бахчевые культуры (14,61%). Потребление основных продуктов питания в России с 1990 г. выросло, кроме молочных продуктов (-13,7 п.п.) и сахара (-0,32 п.п.), что можно проследить на рисунке 3.3.
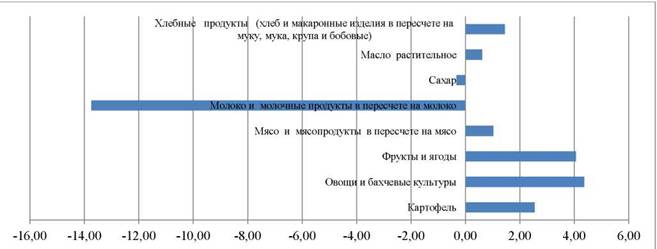
Рисунок 3.3. Изменение доли основных продуктов питания в рационе россиян с
1990-2016 гг., %
Источник: рассчитано автором по данным: Демография [Электронный ресурс] // Росстат. - 2017. Режим доступа:
http://www.gks.rU/wps/wcm/connect/rosstat_main/rosstat/ru/statistics/population/demography/#(Дата обращения: 25.10.2017)
В период с 1990 по 2016 гг. потребление мяса и мясопродуктов в России снизилось на 2 п.п. и составило в 2016 г. 10,85 млн. тонн. Наиболее значительно потребление мяса и мясных продуктов сократилось в 2000-х гг. (44,87 п.п.), но уже к 2010 г. потребление составило 69,08 кг/чел (+6,5 п.п.). С 2010 по 2016 гг. потребление мяса на душу населения увеличилось на 7 п.п., составив в 2016 году 74,1 кг на душу населения в год. Однако значение этого показателя находится на грани нормы, рекомендованной Министерством здравоохранения РФ. Причиной сокращения потребления мяса в рационе в 2015 г. является сокращение реальных доходов россиян, а также девальвация рубля.
Относительно производственных показателей, установленных в Доктрине и Госпрограмме по животноводческому сектору и КРС в особенности, их достижение пока не представляется возможным, в силу длительного производственного срока КРС (Рисунок 3.4).
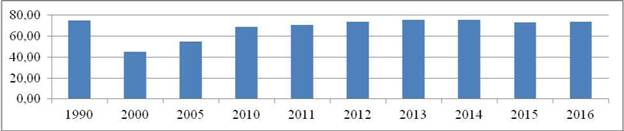
Рисунок 3.4. Средний объем потребления мяса и мясопродуктов в России, 1990
2016 гг., кг/чел
Источник: рассчитано автором по данным: Демография [Электронный ресурс] / Росстат. - 2017. Режим доступа:
http://www.gks.rU/wps/wcm/connect/rosstat_main/rosstat/ru/statistics/population/demography/#(Дата обращения: 25.10.2017)
Несмотря на то, что, по словам фермеров, органы местного самоуправления всячески мотивируют владельцев КРС заниматься развитием хозяйств, средний срок производственного цикла КРС составляет 8 лет. В целом, надо сказать, что преимущественное потребление отдается мясу курицы и свинины.
Производство зерна покрывает внутреннее потребление (промышленное и личное) и предоставляет возможность для наращения экспортного потенциала. Однако чрезвычайно высокими остаются потери зерна.
Зависимость от импортных поставок мяса и мясопродуктов с 2014 г. по 2016 гг. снизилась, но все же она составляет 9% внутреннего потребления. В 2015 г. значительно сократился импорт мяса и мясной продукции (-30%), и в 2016 г. это снижение продолжилось (-17 п.п.). Тем не менее, в 2016 г. объем экспорт вырос в 1,5 раза (59 п.п.).
С 2005 по 2016 гг. объем внешней торговли сельскохозяйственными товарами увеличился на 127 п.п. и составил 25 млрд. долл. В 2016 году экспорт вырос в 3,8 раз и составил 9,8 млрд. долл., а импорт повысился на 69 п.п., составив 15,1 млрд. долл. (Таблица 3.11).
Таблица 3.11.
Динамика внешней торговли сельскохозяйственными товарами
России, 2005-2016 гг., млн долл.
| 2005 | 2010 | 2014 | 2015 | 2016 | 2016/ 2005,% | |
| Экспорт сельскохозяйственных товаров | 2 054 | 3 898 | 10 927 | 9 255 | 9 845 | 379 |
| Импорт сельскохозяйственных товаров | 8 968 | 17 094 | 24 243 | 16 555 | 15 131 | 69 |
| Оборот внешней торговли сельскохозяйственных товаров | 11 022 | 20 991 | 35 170 | 25 810 | 24 976 | 127 |
Источник: рассчитано автором по данным Таможенной статистики внешней торговли [Электронный ресурс] // ФТС. - 2017. Режим доступа:
http://stat.customs.ru/apex/f?p=201:7:440452227571376::NO::: (Дата обращения: 26.10.2017).
В 2016 году ключевыми экспортными культурами из России являлись зерновые культуры, а именно пшеница (67% от общего объема экспорта в другие страны), ячмень (16,9%), кукуруза (11,8%), горох (1,9%).[143] Экспорт мяса с 2005 г. увеличился в 47 раз, а овощей и фруктов - на 4,6 раза. Доля экспорта сельскохозяйственных товаров в общенациональном экспорте с 2005 по 2016 гг. увеличилась с 0,9 п.п. до 3,45 п.п.
В 2015 году Россия стала крупнейшим в мире экспортером пшеницы, в силу увеличения внутреннего производства товара и произошедшей девальвации
рубля, что благоприятствовало колоссальному приросту экспорту. В то же время, по совокупным объемам производства зерновых Россия отстает. Соответственно, наблюдается значительная концентрация страны на производстве пшеницы, в ущерб другим культурам, что говорит о низкой диверсификации посевов.
По данным ВТО, на экспорт сельскохозяйственных товаров в 2015 году пришлось 8% общего экспорта страны (13,3 млрд. долл.), что на 17 п.п. ниже аналогичного показателя 2014 года, а на долю импорта - 14,2% (25,4 млрд. долл.), что на -4 п.п. ниже показателя в аналогичном периоде 2010 года.[144] Основными импортируемыми сельскохозяйственными товарами являются цитрусовые фрукты (свежие и сухие), замороженное мясо КРС, необработанный табак, свинины (свежая, охлажденная, замороженная), соевые бобы (дробленые, цельные).
Рост экспорта сдерживается недостатком складских мощностей и невысокой механизацией послеуборочной обработки и хранения продукции. Дефицит элеваторских мощностей оценивается в 40%, и уже в сельскохозяйственном году 2015/2016 сельскохозяйственные производители столкнулись с проблемой нехватки складских мощностей в крупнейших зернопроизводящих регионах.
Строительство элеваторов является сложным инвестиционным проектом с длительным сроком окупаемости, вложение в который может быть привлекательным для инвестора только при условии получения стабильного валового урожая. Однако специфический характер сельского хозяйства и, в частности, высокая зависимость российского производства от погодноклиматических условий, не может обеспечить равномерное производство зерновых и зернобобовых культур, что, безусловно, влияет на инвестиционную привлекательность проектов для частных предпринимателей.
Относительно частных инвестиции следует заметить, что в 2015 году инвестиции в основной капитал сельского хозяйства выросли на 4,4% по сравнению с 2014 годом.
Доля импорта товаров сельскохозяйственного производства от совокупного объема импортируемых товаров в Россию снизилась с 9,65% в 2005 г. до 8,3% в 2016 г. и составил 15,1 млрд. долл. При этом снизился импорт злаковых культур на 0,4 п.п., мяса и пищевых мясных субпродуктов (-0,2 п.п.) Увеличился импорт фруктов и овощей (на 0,8 п.п.) (Таблица 3.12).
Таблица 3.12.
Динамика импорта сельскохозяйственных товаров в Россию, 2005
2016 гг., млн. долл.
| 2005 | 2015 | 2016 | Изменение 2005/2016 | |
| Импорт сельскохозяйственных товаров | 8 967,8 | 16 555,6 | 15 131,0 | 0,7 |
| в том числе | ||||
| Мясо и пищевые мясные субпродукты | 3 020,7 | 3 126,1 | 2 291,9 | -0,2 |
| Фрукты и овощи | 2 855,3 | 5 888,0 | 5 247,8 | 0,8 |
| Злаки | 577,0 | 337,4 | 350,2 | -0,4 |
| Общий объем российского импорта | 92 862,8 | 182 902,3 | 182 267,1 | 1,0 |
Источник: рассчитано автором по данным Таможенной статистики внешней торговли [Электронный ресурс] / ФТС. - 2017. Режим доступа:
http://stat.customs.ru/apex/f?p=201:7:440452227571376::NO::: (Дата обращения: 26.10.2017).
С 2014 по 2015 гг. изменилась география импорта РФ продовольственных товаров и сельскохозяйственного сырья за счет сокращения доли стран ЕС (8 п.п.), США (1 п.п.), Турции (0,8 п.п.) и Украины (1,2 п.п.). В тоже время расширился общий объем импорта из Аргентины, Парагвая, Чили и Эквадора на 2,4% и составил 12,7%, Беларуси - до 11,9% (+2,5 п.п.), Бразилии - 9,7% (+0,7 п.п.) и Китая - 5,8% (+1 п.п.), Индии и Индонезии - 5,4% (+1,7 п.п.).[145]
В 2015 году увеличились поставки свинины из Бразилии, Украины, Чили и Сербии. При этом объем импорта из Бразилии возрос на 49 тыс. тонн, в результате
чего доля Бразилии в импорте свинины в Россию повысилась с 49% в 2014 году до 77% в 2015 году. Принципиально новых поставщиков мяса птицы в Россию в 2015 году не появилось. Беларусь нарастила поставки на 26 тыс. тонн, заняв долю в 47% всего импорта мяса птицы в Россию. Бразилия же снизила свои поставки практически на такую же величину — 23 тыс. тонн. Следует отметить некоторое увеличение зависимости импорта свинины и свежей и охлажденной говядины от поставок из отельных стран — из Беларуси и Бразилии (Приложение 10).
В 2015 году производство основных видов импортозамещающих пищевых продуктов в РФ увеличилось, а именно - свинины до 1,7 млн. тонн (13,4 п.п.), мяса и субпродуктов пищевых домашней птицы до 4,3 млн. тонн (8,5 п.п.) и говядины - 0,25 млн. тонн (9,7 п.п.). Таким образом, в 2015 году впервые удалось достигнуть показателей, установленных в Доктрине продовольственной безопасности и выйти на уровень самообеспеченности. В частности, показатель самообеспеченности по объему производства мяса достиг 89,7%, хотя еще 10 лет назад данный показатель составлял 60,7%.[146]
В 2016 г. индекс производства продукции сельского хозяйства в хозяйствах всех категорий был 104,8%, что выше установленного уровня в Государственной программе (1,7 п.п.). Индекс производства продукции растениеводства (в сопоставимых ценах) в хозяйствах всех категорий составил 107,8%, что превышает целевой показатель на 5,3 п.п. Индекс производства продукции животноводства в 2016 году составил 101,5%, что ниже планового значения на 2,3 п.п. и уровня 2015 года на 0,7 п.п.
Рост производства сельскохозяйственной продукции российского сельскохозяйственного сектора в период 2014-2016 гг. был отчасти вызван рядом причин. Во-первых, внешнеэкономическими ограничениями, а во-вторых, он стал возможен благодаря наличию уже готовой инфраструктуры, которая была создана за счет проведения комплексных государственных программ по развитию
животноводства и растениеводства, реализуемых с 2008 года. К настоящему моменту, инвестиционные проекты начали давать результаты, а необходимость замещения импортных поставок создали благоприятные условия для российских производителей для наращения производства. Для сохранения положительной динамики, наметившейся на российском рынке сельскохозяйственных товаров, и формирования устойчивого, рентабельного сельскохозяйственного сектора, требуется формирование высокотехнологичных секторов российского рынка сельскохозяйственных товаров.
3.2.
Еще по теме 3.1. Состояние рынка сельскохозяйственных товаров в России:
- Формирование и развитие рынка ценных бумаг в России.
- 43. Модель AD-AS как инструмент анализа национального рынка в целом в отличие от рынков отдельных товаров.
- Рынок интернет-рекламы в России и за рубежом.
- Российский рынок интернет-рекламы.
- Глава З Правовой статус сельскохозяйственных товаропроизводителей в России и зарубежных странах
- §2. Правовой статус сельскохозяйственных кооперативов в России и зарубежных странах
- §4. Осуществление мер государственной поддержки сельскохозяйственных товаропроизводителей в России и зарубежных странах
- 1.3 ОБЩИЕ ТЕНДЕНЦИИ ТОРГОВЛИ СЫРЬЕВЫМИ И СЕЛЬСКОХОЗЯЙСТВЕННЫМИ ТОВАРАМИ
- Школяренко Анна Михайловна. ВЛИЯНИЕ ВЫСОКИХ ТЕХНОЛОГИЙ НА МИРОВОЙ РЫНОК СЕЛЬСКОХОЗЯЙСТВЕННЫХ ТОВАРОВ. Диссертация на соискание ученой степени кандидата экономических наук. Москва - 2018, 2018
- Оглавление
- Введение
- Трансформацияконцепций развития мирового рынка сельскохозяйственных товаров под влиянием высоких технологий